أرمسترونغ يطرح رؤية جديدة للأسهم المرمّزة المدعومة بأصول حقيقية عبر «كوين بيس»

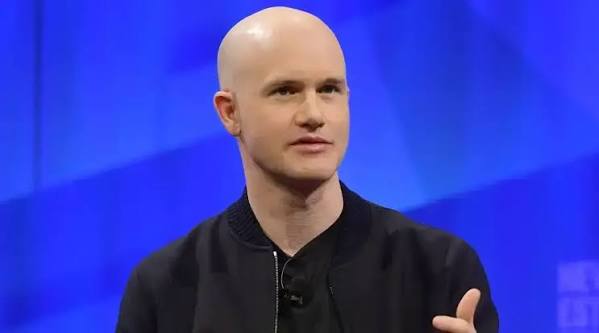
تتجه منصة «كوين بيس» إلى إعادة تعريف طريقة الوصول إلى سوق الأسهم الأمريكية عبر تقنية البلوكشين، بعدما أكد رئيسها التنفيذي بريان أرمسترونغ أن الأسهم المرمّزة ينبغي أن تستند إلى أوراق مالية حقيقية، وليس إلى منتجات اصطناعية تكتفي بمحاكاة تحركات أسعار الأسهم.
وقال أرمسترونغ إن المنصة تبنت نموذجاً يقوم على إصدار رموز تمثل أسهماً فعلية محتفظاً بها لدى جهات حفظ، مع توفير آليات لاسترداد الأصول الأساسية والاستفادة من بعض الحقوق المرتبطة بها، في خطوة تستهدف توسيع نطاق الوصول العالمي إلى سوق الأسهم الأمريكية التي تتجاوز قيمتها 70 تريليون دولار.
وبحسب أرمسترونغ، فإن النموذج الذي تعتمده «كوين بيس» يختلف عن المنتجات التي تمنح المستثمر تعرضاً لسعر سهم معين من دون امتلاك أصل حقيقي مقابله، إذ ترتبط الرموز التي تصدرها المنصة بأسهم فعلية يتم الاحتفاظ بها لدى جهة حفظ، مع إمكانية استبدال الرمز بالسهم الأساسي بالنسبة إلى المستثمرين الذين يستوفون الشروط التنظيمية.
ولا تقتصر البنية الجديدة على تتبع الأسعار، إذ أضافت «كوين بيس» آلية للتعامل مع توزيعات الأرباح، بينما تتجه مستقبلاً إلى إدخال حقوق التصويت ضمن منظومة الأسهم المرمّزة.
ويرى أرمسترونغ أن الجمع بين ملكية الأصول الحقيقية وإمكانية نقل الرموز عبر شبكات البلوكشين يمكن أن يمنح المستثمرين والمؤسسات خارج الولايات المتحدة وسيلة أكثر مرونة للوصول إلى سوق الأسهم الأمريكية، مع الاستفادة من خصائص البنية التحتية الرقمية في عمليات التداول والتحويل.
وكانت «كوين بيس» قد أطلقت في 24 غشت أول رموز أسهم أصلية على شبكة Base، مستهدفة المستثمرين المؤهلين خارج الولايات المتحدة، ومقدمة منتجات مرتبطة بأسهم شركات كبرى مثل Apple وNvidia وMeta وAlphabet.
وتتداول هذه المنتجات تحت الرموز AAPLc وNVDAc وMETAc وGOOGLc، وتستخدم معيار B20 على شبكة Base.
وتوضح وثائق الإطلاق الخاصة بالمنصة أن المشاركين المعتمدين يشترون الأسهم الأمريكية المقابلة للرموز قبل نقلها إلى حساب حفظ منفصل، ما يجعل كل رمز مرتبطاً بأصل حقيقي بدلاً من أن يكون مجرد أداة مالية اصطناعية.
وتصف «كوين بيس» هذه الرموز بأنها مطالبات مباشرة مرتبطة بأسهم فعلية، غير أن الهيكل القانوني والتشغيلي للمنتج يضع مجموعة من الشروط التي تحدد طبيعة الحقوق التي يحصل عليها حامل الرمز.
وتتولى شركة Coinbase Onchain SPV Ltd، المسجلة في سوق أبوظبي العالمي، إصدار الأوراق المالية، بينما تحدد وثائق المنتجات شركة Alpaca Securities باعتبارها الوسيط والجهة المكلفة بحفظ الأسهم الأمريكية الأساسية وتنفيذ عمليات شرائها وبيعها.
وتتمتع Alpaca بتسجيل لدى هيئة الأوراق المالية والبورصات الأمريكية SEC كوسيط-تاجر، كما أنها عضو في هيئة تنظيم الصناعة المالية الأمريكية FINRA ومؤسسة حماية مستثمري الأوراق المالية SIPC.
وفي إطار هيكل «كوين بيس»، لا تحتفظ Alpaca بالأسهم لصالح كل مستثمر على حدة عبر حساب وساطة تقليدي، وإنما تحتفظ بها لصالح شركة الإصدار الخارجية.
وتوضح نشرة إصدار رمز Nvidia، على سبيل المثال، أن كل رمز يمثل حصة مستفيدة نسبية في مجموعة من الأصول المودعة، بينما تظل الملكية القانونية للأسهم الأساسية عموماً باسم الجهة الائتمانية.
وبالتالي، فإن امتلاك رمز NVDAc في محفظة رقمية لا يعني أن حامله يصبح مساهماً مسجلاً مباشرة في سجلات شركة Nvidia، وإنما يستند حقه إلى الهيكل القانوني الذي يربط الرمز بالأصول المحتفظ بها لدى جهة الحفظ.
وتنص وثائق الإصدار كذلك على أن الأسهم الأساسية تكون محفوظة كأمانة لصالح حاملي الرموز المؤهلين، مع وجود فصل بين هذه الأصول وأصول شركة الإصدار في حال تعرضها للإفلاس أو الإعسار، وذلك وفقاً لصحة ونفاذ هيكل الأمانة بموجب قوانين سوق أبوظبي العالمي.
وبالنسبة إلى المستثمرين الذين استوفوا شروط الأهلية والتحقق، تتيح «كوين بيس» إمكانية طلب استرداد الرموز في صورة الأسهم الأساسية أو الدولار الأمريكي أو عملة مشفرة مدعومة مثل USDC.
وتفرض جهة الإصدار رسماً على عمليات الاسترداد يبلغ 0.05 في المائة، غير أن تنفيذ الطلب لا يتم بصورة تلقائية، بل يخضع أولاً لإجراءات التحقق والامتثال.
وتشمل هذه الإجراءات مراجعة هوية حامل الرمز وموقعه الجغرافي ووضعه فيما يتعلق بالعقوبات ومتطلبات مكافحة غسل الأموال، ويمكن أن تشارك «كوين بيس» وAlpaca ومقدمو الخدمات الآخرون في عمليات التدقيق اللازمة قبل تنفيذ الاسترداد.
كما يمكن لإجراءات التسوية في الأسواق المالية وعمليات بيع الأسهم الأساسية أن تؤثر في توقيت حصول المستثمر على أمواله أو أصوله.
ولا يعني تقديم طلب الاسترداد الحصول بالضرورة على القيمة السعرية نفسها التي كان يعرضها الرمز لحظة تقديم الطلب، إذ تحذر وثائق الإصدار من احتمال تغير الأسعار خلال فترة التحقق والامتثال والتسوية وتنفيذ عمليات بيع الأصول الأساسية.
وتبرز نقطة أخرى مهمة في نموذج «كوين بيس» تتعلق بالمستخدمين الذين يشترون رموز الأسهم عبر منصات التداول اللامركزية من دون استكمال إجراءات التحقق التي تفرضها جهة الإصدار.
وتصنف الوثائق هؤلاء على أنهم «حاملو رموز غير مؤهلين» إلى حين استيفائهم المتطلبات المحددة، ويمكنهم نقل الرموز أو تداولها في الأسواق المسموح بها، لكنهم لا يحصلون تلقائياً على حقوق الاسترداد أو التصويت.
وبالتالي، لا يستطيع حامل الرمز غير المؤهل طلب تسليم السهم الأساسي أو ممارسة حقوق التصويت المرتبطة به قبل استكمال شروط الأهلية والحصول على موافقة الجهة المسؤولة عن عملية الترميز.
ويعني ذلك أن حديث أرمسترونغ عن إمكانية استبدال الرموز بالأسهم الحقيقية يأتي ضمن إطار قانوني وتنظيمي محدد، ولا يمثل حقاً تلقائياً لكل من يحتفظ بالرمز في محفظة رقمية.
وبذلك، تقدم «كوين بيس» نموذجاً يجمع بين الأسهم التقليدية وتقنية البلوكشين، مع محاولة الحفاظ على الارتباط بالأصول الحقيقية، لكن الاستفادة الكاملة من حقوق الملكية والاسترداد تبقى مرتبطة بالأهلية والإجراءات التنظيمية والشروط المنصوص عليها في وثائق كل منتج.