63 مليار درهم من الطلبيات تضع SGTM وTGCC في قلب طفرة الأشغال بالمغرب

أعادت الطفرة غير المسبوقة في الاستثمار العمومي بالمغرب تشكيل ملامح سوق الأشغال الكبرى، بعدما تحولت مشاريع البنيات التحتية المرتبطة بالملاعب والمطارات والطرق والسكك الحديدية والسدود والمستشفيات إلى محرك رئيسي للنشاط في قطاع البناء والأشغال العمومية.
ومع اتساع حجم الأوراش وتسارع آجال إنجازها استعداداً للاستحقاقات الدولية المقبلة، وعلى رأسها كأس العالم 2030، برزت في المقابل خريطة جديدة للمنافسة، تتقدم فيها المجموعات التي تتوفر على قدرات مالية وتقنية ولوجستية كبيرة، وعلى سجل طويل من المشاريع التي تؤهلها لولوج الصفقات الأكثر تعقيداً وحجماً.
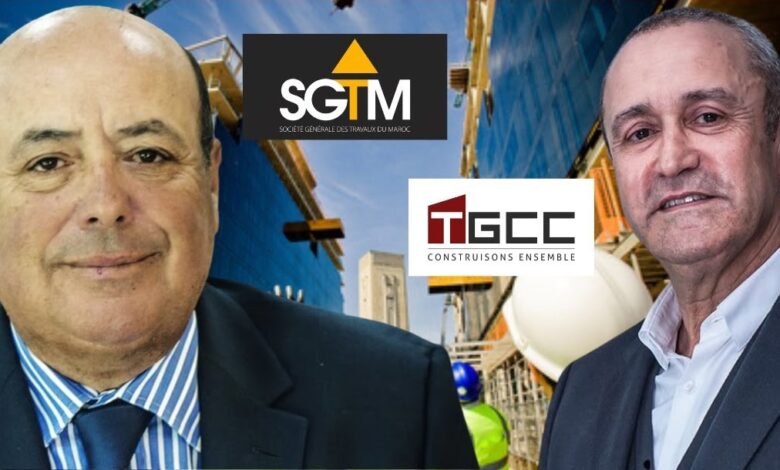
وفي مقدمة هذه الشركات تبرز مجموعتا SGTM وTGCC، اللتان تجاوز مجموع سجل طلبياتهما 63 مليار درهم، ما يعكس حجم الفرص التي أتاحتها دورة الاستثمار الحالية للشركات الكبرى العاملة في القطاع.
غير أن هذا الزخم يطرح في الجهة المقابلة إشكالية استفادة المقاولات الصغرى والمتوسطة من هذه الدينامية، خصوصاً أن المشاريع الكبرى أصبحت تتطلب مؤهلات تقنية ومراجع أعمال وقدرات مالية ولوجستية يصعب توفيرها بالنسبة إلى عدد كبير من الفاعلين الأصغر حجماً.
فالمنافسة على الأوراش الاستراتيجية لم تعد مرتبطة فقط بالخبرة في تنفيذ الأشغال، وإنما أصبحت مرتبطة كذلك بقدرة المقاولة على تعبئة التمويلات وتوفير المعدات والموارد البشرية والضمانات البنكية، فضلاً عن تحمل النفقات المرتبطة بانطلاق المشروع قبل تحصيل المستحقات.
وتكشف تطورات سجل الطلبيات عن حجم القوة التي راكمتها المجموعات الكبرى في هذه المرحلة. فقد أنهت SGTM سنة 2025 بسجل طلبيات بلغ حوالي 35.1 مليار درهم، قبل أن يحافظ على مستوى مرتفع بلغ نحو 34.8 مليار درهم في نهاية يونيو 2026، وهو ما يوفر للمجموعة رؤية واضحة بشأن حجم النشاط المنتظر خلال الفترة المقبلة.
وبالنسبة إلى TGCC، فقد ارتفع سجل الطلبيات من 25.57 مليار درهم في نهاية سنة 2025 إلى حوالي 28.4 مليار درهم خلال النصف الأول من 2026، مستفيدة من توسع نطاق أنشطتها وتعزيز حضورها في مشاريع البنيات التحتية والهندسة المدنية والأشغال المائية، خصوصاً عقب إدماج STAM-VIAS.
ولا تعكس هذه المستويات المرتفعة من الطلبيات حجم المشاريع فقط، وإنما تكشف أيضاً عن موقع الشركتين داخل دورة استثمارية تمتد عبر قطاعات متعددة، تشمل المنشآت الرياضية والنقل والطاقة والماء والصحة وغيرها من الأوراش ذات الطابع الاستراتيجي.
كما أن المشاركة المتكررة في المشاريع الكبرى، سواء بصورة مباشرة أو ضمن تحالفات، تمنح الشركات خبرات ومراجع تقنية إضافية، وهو عامل يمكن أن يعزز قدرتها على التنافس في مشاريع جديدة تتطلب مستويات أعلى من الكفاءة والخبرة.
وتتخذ هذه الدينامية شكل حلقة تراكمية، إذ إن الفوز بورش كبير لا يقتصر أثره على قيمة الصفقة، بل يمنح الشركة مرجعاً جديداً، ويساعدها على تعزيز قدرتها على تعبئة التمويل، وتوسيع أسطول المعدات، واستقطاب الكفاءات، ما يرفع جاهزيتها للمنافسة على أوراش أكبر مستقبلاً.
وفي المقابل، تجد المقاولات الأصغر نفسها أمام معادلة أكثر تعقيداً، فهي تحتاج إلى مشاريع كبيرة لبناء سجل مراجع يمكنها من تطوير موقعها، لكنها تحتاج في الوقت ذاته إلى هذه المراجع والقدرات المالية حتى تتمكن من الوصول إلى المشاريع ذات الحجم الكبير.
وتزداد صعوبة المنافسة عندما يتعلق الأمر بالأوراش الاستراتيجية، التي تتطلب توفير ضمانات بنكية بمبالغ مهمة، وتمويل تكاليف الانطلاقة، واقتناء المعدات والمواد، وتعبئة فرق عمل متخصصة، إلى جانب احترام آجال تنفيذ محددة.
وتفسر هذه المتطلبات محدودية عدد الشركات القادرة فعلياً على المنافسة على بعض الصفقات الكبرى، مقارنة بالعدد الإجمالي للمقاولات التي تنشط في قطاع البناء والأشغال العمومية.
ويظهر الفارق أيضاً في المؤشرات المالية للمجموعتين. فقد حققت SGTM خلال سنة 2025 رقم معاملات موحداً بلغ 15.2 مليار درهم، فيما سجلت نتيجة صافية بقيمة 1.342 مليار درهم.
أما TGCC، فسجلت منتجات استغلال موحدة بلغت 12.382 مليار درهم، بينما وصلت النتيجة الصافية حصة المجموعة إلى 952 مليون درهم، بما يعكس الإمكانات المالية المتاحة لمواكبة حجم المشاريع والاستثمارات المرتبطة بها.
وتكتسب هذه القوة المالية أهمية خاصة في قطاع الأشغال العمومية، حيث لا تنتظر المقاولة دائماً تحصيل إيرادات المشروع منذ بدايته، بل تكون مطالبة بتمويل جزء مهم من احتياجات الورش، بما في ذلك شراء المواد وتجهيز مواقع العمل وأداء الأجور وتوفير المعدات، قبل استرجاع المستحقات وفق وتيرة تقدم الأشغال.
وبالتالي، أصبحت الملاءة المالية ورأس المال العامل عاملين أساسيين في القدرة على المنافسة، إلى جانب الخبرة التقنية، خصوصاً بالنسبة للمشاريع التي تتطلب تعبئة موارد كبيرة وتمتد عمليات تنفيذها على فترات طويلة.
ورغم أن منظومة الصفقات العمومية تتضمن آليات موجهة لدعم المقاولات الصغيرة والمتوسطة، من بينها تخصيص نسبة من الصفقات لفائدتها، فإن استفادتها من هذه الآليات لا تعني بالضرورة قدرتها على قيادة الأوراش الاستراتيجية التي تتطلب إمكانات مالية وتقنية ولوجستية كبيرة.
ويظل الفرق واضحاً بين الحصول على صفقات محدودة، أو تنفيذ أجزاء من المشاريع كمقاول من الباطن، وبين تولي مسؤولية ورش تصل قيمته إلى مليارات الدراهم، وهي مرحلة تتطلب تراكم خبرات وموارد مالية وبشرية على مدى سنوات.
وتضع هذه المعطيات مستقبل النسيج المقاولاتي المغربي أمام تحدٍ مزدوج. فمن جهة، تتيح دورة الاستثمار الحالية فرصة تاريخية أمام الشركات الوطنية لتوسيع أعمالها وتطوير قدراتها، ومن جهة أخرى تبرز الحاجة إلى خلق مسارات تسمح للمقاولات الصغرى والمتوسطة بالانتقال تدريجياً إلى مستويات أعلى من المنافسة.
فنجاح الاستثمارات المرتبطة بالبنيات التحتية لا يقاس فقط بعدد الملاعب أو المطارات أو الطرق والمنشآت التي سيتم إنجازها، وإنما أيضاً بمدى قدرتها على خلق أثر اقتصادي مستدام داخل النسيج المقاولاتي المغربي.
وبينما تمنح الأوراش الحالية للمجموعات الوطنية الكبرى فرصة لتوسيع قدراتها والاستعداد لمنافسة أكبر على المستوى الإقليمي، يبقى التحدي قائماً في ضمان استفادة أوسع للمقاولات الصغرى والمتوسطة، بما يسمح بتوسيع قاعدة الشركات القادرة على النمو وتراكم الخبرات.
وفي هذا السياق، لا يطرح حجم الاستثمار العمومي سؤالاً حول الشركات التي ستنفذ المشاريع الكبرى فحسب، بل يفتح أيضاً نقاشاً أوسع حول كيفية توزيع القيمة الاقتصادية التي تولدها هذه الدورة الاستثمارية، وتحويلها إلى رافعة لتطوير قطاع أشغال عمومية أكثر تنوعاً، يتيح للمقاولات الوطنية الصعود تدريجياً في سلسلة القيمة بدل بقاء المنافسة الكبرى محصورة في عدد محدود من الفاعلين.