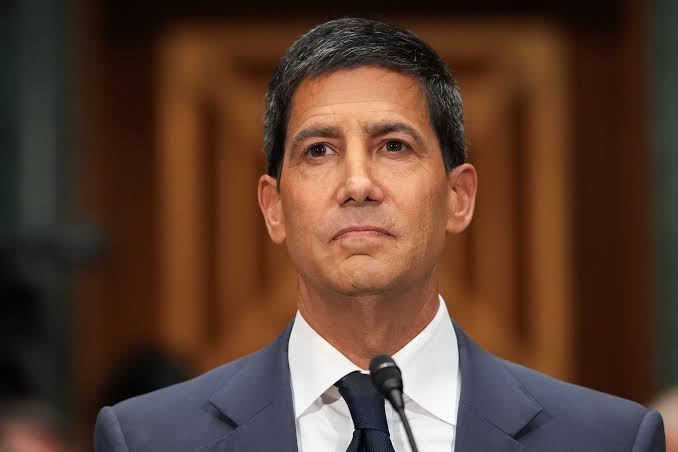
لم تكن الأسواق المالية بحاجة هذه المرة إلى توجيهات مباشرة من الاحتياطي الفيدرالي كي تبني رهاناتها بشأن القرار المرتقب بشأن أسعار الفائدة. فمع تسارع التضخم واستمرار قوة سوق العمل وارتفاع أسعار النفط، اتجه المستثمرون بصورة متزايدة إلى تسعير رفع الفائدة، واضعين رئيس البنك المركزي الأمريكي كيفن وارش أمام اختبار دقيق لمصداقية السياسة النقدية.
ويعيد هذا المشهد إلى الأذهان أحد أكثر أيام الأسواق اضطرابًا في التاريخ البريطاني، عندما حاولت السلطات في 16 سبتمبر 1992 الدفاع عن الجنيه الإسترليني داخل آلية أسعار الصرف الأوروبية، فرفعت سعر الإقراض الرسمي إلى 12%، قبل أن تعلن عن زيادة إضافية إلى 15% في اليوم التالي.
غير أن التدخلات المكثفة في سوق الصرف لم تتمكن من إبقاء العملة البريطانية فوق الحد المستهدف، لتنتهي المواجهة مساء اليوم نفسه بتعليق بريطانيا عضويتها في الآلية، فيما لم تدخل الزيادة المعلنة إلى 15% حيز التنفيذ.
كان ذلك اليوم مثالًا واضحًا على قدرة الأسواق على تغيير طبيعة الخيارات المتاحة أمام صانعي السياسة. وبعد أكثر من ثلاثة عقود، يواجه الاحتياطي الفيدرالي معضلة مختلفة؛ فلا يوجد سعر صرف ثابت يتعين الدفاع عنه، ولا تستطيع الأسواق إجبار البنك المركزي بصورة آلية على اتخاذ قرار محدد.
لكن المشكلة تكمن في أن وارش اختار منذ توليه رئاسة الفيدرالي تقليص الاعتماد على التوجيهات المستقبلية، داعيًا المستثمرين إلى بناء توقعاتهم استنادًا إلى البيانات الاقتصادية والأسعار في الأسواق، بدل انتظار إشارات واضحة من البنك المركزي.
والمفارقة أن هذه الاستراتيجية لم تؤد إلى زيادة الغموض كما كان متوقعًا، بل دفعت الأسواق إلى تكوين رؤية شديدة الوضوح بشأن الخطوة المقبلة، ما قد يجعل مخالفة هذه التوقعات مكلفة بالنسبة إلى الفيدرالي.
خلال تعاملات الإثنين، تجاوز عائد سندات الخزانة الأمريكية لأجل عشر سنوات مستوى 5% للمرة الأولى منذ أكتوبر 2023، في إشارة إلى تنامي المخاوف المرتبطة بالتضخم والسياسة المالية وعلاوة المخاطر والآجال.
وفي سوق العقود، تجاوزت احتمالات رفع الفائدة بمقدار 25 نقطة أساس مستوى 90% في بعض الفترات، لتصبح الزيادة هي السيناريو الأكثر ترجيحًا لدى المستثمرين.
وتعززت هذه الرهانات بعد صدور بيانات التضخم لشهر أغسطس، والتي أظهرت ارتفاع مؤشر أسعار المستهلكين بنسبة 0.4% على أساس شهري و3.4% سنويًا، بينما ارتفع التضخم الأساسي 0.3% شهريًا و2.4% سنويًا.
ورغم أن هذه الأرقام لا تعني عودة التضخم إلى مستويات مرتفعة جدًا، فإنها تشير إلى أن التراجع نحو مستهدف الفيدرالي البالغ 2% لم يترسخ بالقدر الكافي.
كما أضافت بيانات سوق العمل عنصرًا آخر إلى معادلة القرار، بعدما سجلت الوظائف غير الزراعية زيادة بنحو 162 ألف وظيفة في أغسطس، بينما استقرت البطالة عند 4.1%، بما يشير إلى أن الاقتصاد لم يدخل بعد مرحلة تستدعي بوضوح تخفيف السياسة النقدية.
وفي الأسواق الأخرى، تراجع مؤشر أسهم شركات أشباه الموصلات بنسبة 5.9% في 14 سبتمبر، بينما انخفض الذهب بنسبة 1.3% إلى 4352 دولارًا للأوقية، في الوقت الذي ارتفع فيه خام برنت بنحو 1% متجاوزًا 105 دولارات للبرميل.
ويضيف ارتفاع النفط عنصرًا جديدًا إلى حسابات الفيدرالي، إذ يمكن أن يعيد الضغط على التضخم في وقت يحاول فيه البنك المركزي تثبيت توقعات الأسعار.
لم تعد توقعات رفع الفائدة مقتصرة على تسعير الأسواق، إذ تحولت مؤسسات مالية كبرى، من بينها جولدمان ساكس وجيه بي مورجان وإتش إس بي سي ودويتشه بنك، إلى ترجيح زيادة الفائدة بمقدار ربع نقطة مئوية بعد صدور بيانات التضخم.
وفي استطلاع أجرته “رويترز”، توقع 86 اقتصاديًا من أصل 101 رفع النطاق المستهدف للفائدة من 3.50% إلى 3.75%، إلى نطاق يتراوح بين 3.75% و4.00%.
وتكتسب هذه النتيجة أهمية خاصة لأن التوقعات كانت مختلفة قبل أسبوع فقط، عندما كانت أغلبية تزيد على الثلثين ترجح الإبقاء على أسعار الفائدة دون تغيير.
المفارقة الأساسية في المشهد الحالي تعود إلى الاستراتيجية التي تبناها وارش نفسه.
ففي خطابه بمنتدى جاكسون هول في 28 أغسطس، أكد أهمية وصول الفيدرالي إلى إشارات السوق بأقل قدر ممكن من التصفية، في الوقت الذي ينبغي فيه للمستثمرين أن يبنوا توقعاتهم على قراءة الاقتصاد بدل انتظار توجيهات البنك المركزي.
وحذر وارش كذلك من الوقوع في ما يمكن وصفه بـ”قاعة المرايا”، عندما تعتمد الأسواق على إشارات الفيدرالي، ثم يبدأ الفيدرالي بدوره في الاعتماد على أسعار السوق التي تكونت أصلًا نتيجة تلك الإشارات.
وهذه الفكرة تستند إلى أدبيات اقتصادية معروفة، إذ أظهر الباحثان ستيفن موريس وهيون سونغ شين أن المعلومات العامة يمكن أن تتحول إلى أداة تنسيق قوية بين المشاركين في الأسواق، بحيث تطغى أحيانًا على المعلومات الخاصة التي يمتلكها كل مستثمر.
لكن تجربة وارش تواجه الآن النسخة المعاكسة من المشكلة.
فبعد أن قلص الفيدرالي إشاراته المباشرة، اضطرت الأسواق إلى تكوين تصورها الخاص. ومع صدور بيانات التضخم والعمل وارتفاع أسعار النفط، انتهت إلى تسعير واضح لرفع الفائدة.
وهنا يبرز السؤال الأكثر تعقيدًا: متى تتحول قراءة الأسواق إلى قيد تفرضه الأسواق على صانع السياسة نفسه؟
ولا يمكن التعامل مع تجاوز عائد السندات الأمريكية لأجل عشر سنوات مستوى 5% باعتباره تصويتًا مباشرًا على قرار الفيدرالي المرتقب.
فعوائد السندات طويلة الأجل تعكس مجموعة واسعة من العوامل، بينها توقعات الفائدة، وعلاوة الأجل، وحجم العجز المالي الأمريكي، وكثافة إصدارات الخزانة، إلى جانب احتياجات التمويل المتزايدة للشركات المرتبطة بطفرة الذكاء الاصطناعي.
ومع ذلك، فإن تجاوز هذا المستوى في الوقت الراهن يبعث برسالة واضحة إلى صناع السياسة، مفادها أن البيئة المالية أصبحت أقل تسامحًا مع أي إشارة يمكن تفسيرها باعتبارها تهاونًا مع التضخم.
رغم قوة الرهان على الرفع، فإن القرار لا يبدو محسومًا بالكامل.
فـراسل براونباك، نائب مدير الاستثمار للدخل الثابت العالمي في “بلاك روك”، يرى أن الاقتصاد لا يحتاج بالضرورة إلى رفع جديد للفائدة في الوقت الحالي، مشيرًا إلى ضعف قطاعات شديدة الحساسية لمستويات الفائدة، وفي مقدمتها قطاع الإسكان.
كما يرى أن جزءًا من ارتفاع عوائد السندات طويلة الأجل يعكس متانة الاقتصاد الأمريكي، وليس بالضرورة فقدان السيطرة على التضخم.
ومن جهتها، أشارت “جولدمان ساكس”، رغم ترجيحها رفع الفائدة، إلى أن الخطوة المتوقعة تبدو مدفوعة بدرجة كبيرة بتسعير الأسواق، أكثر مما تفرضه بيانات التضخم وحدها.
وهذا التفصيل يجعل وصف رفع الفائدة بأنه “تحصيل حاصل” مبالغًا فيه، لكنه في الوقت نفسه يكشف حجم الضغط الذي قد يواجهه الفيدرالي إذا قرر الإبقاء على معدلات الفائدة دون تغيير.
يختلف المشهد الحالي جذريًا عن أزمة الجنيه الإسترليني في 1992.
فبريطانيا كانت تدافع آنذاك عن حد محدد لسعر صرف عملتها، وعندما فشل الدفاع انهارت الآلية نفسها. أما الاحتياطي الفيدرالي اليوم فلا يلتزم بمستوى محدد لعائد سندات الخزانة، ولا تلزمه احتمالات السوق برفع الفائدة.
وبالتالي، يستطيع وارش نظريًا الإبقاء على أسعار الفائدة دون تغيير حتى لو كانت الأسواق تسعر زيادة كبيرة.
لكن القدرة على اتخاذ القرار لا تعني بالضرورة سهولة تبريره.
فبعد تأكيد وارش أن السيطرة على التضخم تقع في صميم مسؤولية البنك المركزي، ومع استمرار التضخم فوق المستهدف وارتفاع أسعار النفط وتماسك سوق العمل، فإن مخالفة توقعات الأسواق ستتطلب تفسيرًا اقتصاديًا قويًا ومقنعًا.
وقد تكون المشكلة الأكبر في سوق السندات نفسها، إذ يخشى بعض المستثمرين أن يؤدي عدم رفع الفائدة إلى ارتفاع إضافي في العوائد طويلة الأجل إذا اعتُبر القرار إشارة إلى تراجع التزام الفيدرالي بإعادة التضخم إلى هدف 2%.
في النهاية، يبدو أن الأسواق لم تنتزع من الفيدرالي سلطة اتخاذ القرار، لكنها نجحت في تحديد حجم المفاجأة التي يمكن أن يحدثها القرار.
فرفع الفائدة بمقدار 25 نقطة أساس أصبح السيناريو الأساسي في تسعيرات المستثمرين، بينما لم يعد تثبيت الفائدة مستحيلًا، لكنه تحول إلى قرار يحتاج إلى مبررات أقوى بكثير من السابق.
وهنا تكمن المفارقة بالنسبة إلى وارش: الرجل الذي سعى إلى جعل الفيدرالي أقل اعتمادًا على التوجيهات المباشرة قد يجد نفسه أمام سوق أصبحت أسعارها نفسها بمثابة رسالة توجيهية.
وبذلك، قد لا يكون صمت البنك المركزي قد ألغى التوجيه المستقبلي، بل ربما نقل مصدره من منصة الفيدرالي إلى شاشات الأسواق وأسعار الأصول.