السيارات الصينية تنتقل من التصدير إلى بناء قواعد إنتاج داخل الأسواق العالمية

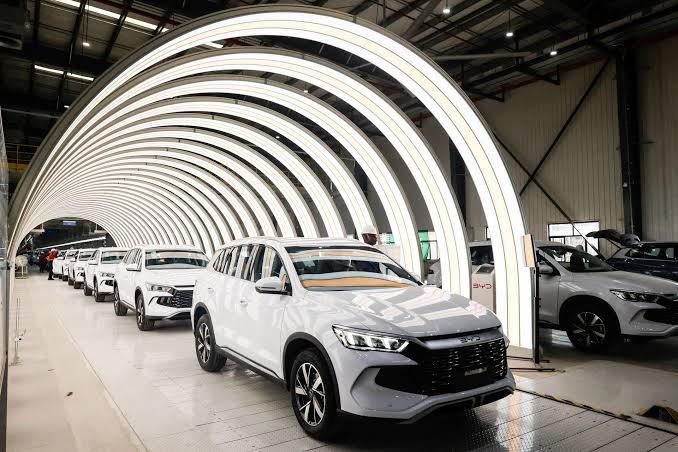
لم تعد طموحات شركات السيارات الصينية في الأسواق العالمية تتوقف عند زيادة حجم الصادرات، إذ دخلت هذه الشركات مرحلة جديدة من التوسع تقوم على نقل جزء من عملياتها الصناعية إلى الخارج، وإنشاء مصانع وقواعد إنتاج بالقرب من المستهلكين.
ويكشف هذا التحول عن تغير تدريجي في النموذج الذي تتبعه صناعة السيارات الصينية، فبعد أن شكلت الصادرات الأداة الرئيسية للوصول إلى الأسواق الخارجية، أصبحت إقامة منشآت إنتاج محلية وسيلة لتجاوز الرسوم التجارية وتقليص تكاليف النقل والاستجابة بشكل أسرع للمتطلبات التنظيمية وتفضيلات المستهلكين.
وتسعى الشركات الصينية من خلال هذا المسار إلى تحويل حضورها في الأسواق الخارجية من مجرد مورد للسيارات المصنعة في الصين إلى لاعب صناعي قادر على الإنتاج داخل تلك الأسواق، مستفيدة من خبرتها في إدارة سلاسل التوريد والتكنولوجيا والأتمتة.
يحمل التوجه الصيني نحو بناء مصانع خارج البلاد أوجه تشابه مع التحولات التي عرفتها صناعة السيارات العالمية في بدايات القرن الماضي.
ففي عام 1911، أنشأت شركة «فورد» أول منشأة كبيرة لها لصناعة السيارات خارج الولايات المتحدة في مدينة مانشستر البريطانية، في خطوة عكست آنذاك بداية انتقال صناعة السيارات الأميركية نحو بناء حضور صناعي مباشر في الأسواق الأجنبية.
وبعد أكثر من قرن، تواجه الشركات الصينية ظروفاً مختلفة، لكنها تسير في اتجاه مشابه من حيث نقل جزء من قدراتها الإنتاجية إلى الخارج.
وتنتج الصين حالياً نحو ربع السيارات المصنعة على مستوى العالم، في وقت يتوقع فيه أن ينكمش سوقها المحلية بنحو 10% خلال العام الحالي، ما يدفع المصنعين إلى البحث عن مصادر جديدة للنمو خارج الحدود.
وازدادت حدة المنافسة داخل السوق الصينية خلال السنوات الماضية، بالتزامن مع تراجع حصة شركات السيارات الأجنبية إلى نحو النصف مقارنة بما كانت عليه قبل خمس سنوات.
وفي المقابل، ارتفعت صادرات السيارات الصينية بنحو سبعة أضعاف، وأصبحت العلامات التجارية الصينية تمثل نحو أربعة أخماس السيارات المصدرة من الصين.
وتشير تقديرات شركة «أليكس بارتنرز» إلى إمكانية وصول صادرات السيارات الصينية إلى نحو 10 ملايين سيارة خلال عام 2026، بزيادة تتجاوز 40% مقارنة بالعام السابق.
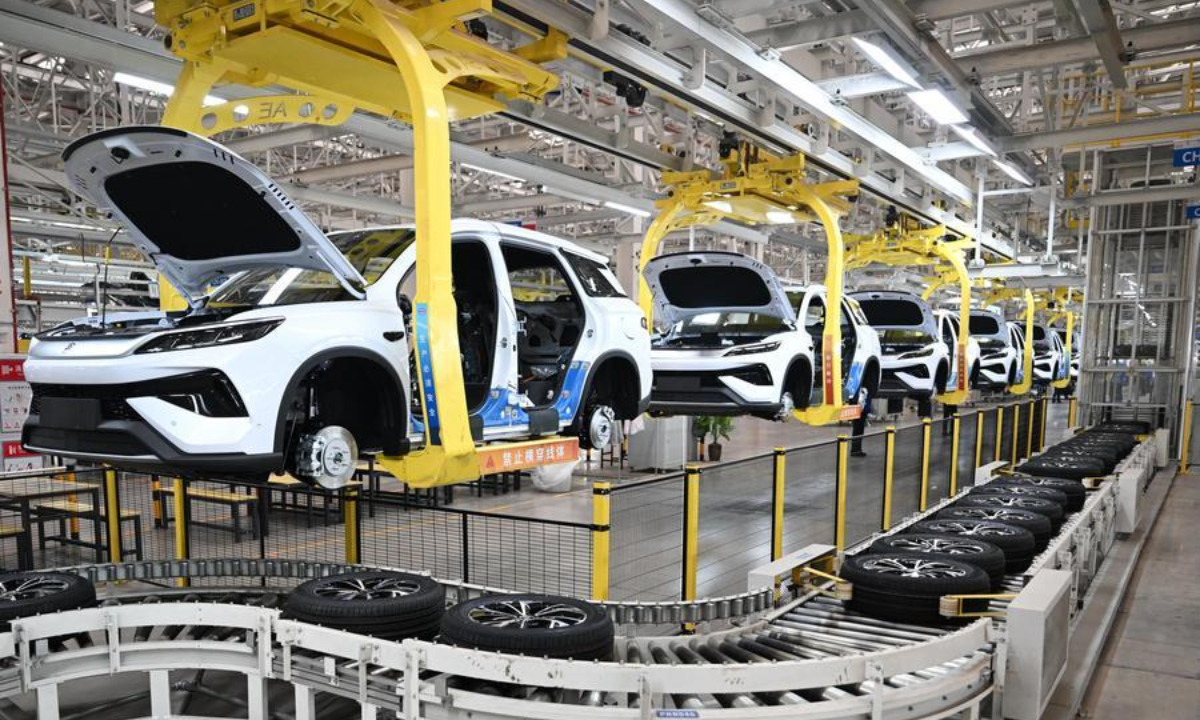
رغم أن التصدير يتيح للشركات دخول الأسواق الأجنبية بسرعة، فإن التصنيع المحلي يوفر مجموعة أوسع من المزايا الاقتصادية والاستراتيجية.
فإنتاج السيارات بالقرب من الأسواق المستهدفة يمكن أن يقلل تكاليف النقل والشحن، كما يسمح للشركات بتجاوز بعض الرسوم الجمركية المفروضة على السيارات المستوردة.
ويمنح وجود مصنع داخل السوق أيضاً قدرة أكبر على تعديل المنتجات وفق المتطلبات المحلية، سواء تعلق الأمر بالمعايير التنظيمية أو المواصفات الفنية أو تفضيلات المستهلكين.
كما يمثل الاستثمار الصناعي المباشر عاملاً مهماً بالنسبة للحكومات التي تسعى إلى جذب رؤوس الأموال الأجنبية وخلق فرص العمل وتطوير سلاسل توريد محلية، وهو ما قد يفتح أمام الشركات الصينية المجال للحصول على حوافز وتسهيلات إضافية.
وبالفعل، بدأت شركات صينية عمليات تجميع أو أعلنت عن مشاريع لإنتاج السيارات في مجموعة من الأسواق، من بينها إندونيسيا وكازاخستان وجنوب أفريقيا ومصر والبرازيل والمكسيك.
غير أن أوروبا تبرز باعتبارها إحدى أكثر المناطق أهمية في استراتيجية التوسع، بالنظر إلى ضخامة سوقها وموقعها التاريخي في صناعة السيارات وارتفاع القدرة الشرائية للمستهلكين.
لم يؤد فرض الاتحاد الأوروبي رسوماً جمركية على السيارات الكهربائية الصينية خلال عام 2024 إلى وقف توسع العلامات الصينية في القارة.
وبحسب بيانات «شميدت أوتوموتيف ريسيرش»، بلغت حصة شركات السيارات الصينية نحو 11% من مبيعات السيارات في أوروبا الغربية خلال الربع الثاني من العام الحالي، متجاوزة حصة العلامات اليابانية.
وفي الوقت نفسه، تتجه المؤسسات الأوروبية إلى ربط جزء من الدعم والحوافز الصناعية بمستوى التصنيع والمحتوى المحلي.
ويتضمن مشروع «قانون تسريع الصناعة» الأوروبي المقترح إجراءات تربط بعض الحوافز وإعانات شراء السيارات والإعفاءات الضريبية المرتبطة بأساطيل الشركات بتحقيق مستويات معينة من المكونات المحلية، إلى جانب تدابير أخرى تهدف إلى تشجيع الإنتاج داخل أوروبا.
ورغم أن دخول هذه الإجراءات حيز التطبيق قد يستغرق عاماً أو أكثر، فضلاً عن إمكانية تعديل بعض تفاصيلها، فإن الاتجاه الأوروبي نحو تعزيز الإنتاج المحلي يمثل عاملاً إضافياً يدفع الشركات الصينية إلى إعادة صياغة خططها الصناعية في القارة.
تعد شركة «بي واي دي» من أبرز الشركات الصينية التي تتحرك مبكراً لترسيخ وجود صناعي داخل أوروبا.
وتقترب الشركة من افتتاح مصنع في المجر، مع إمكانية وصول طاقته الإنتاجية مستقبلاً إلى نحو 300 ألف سيارة سنوياً.
لكن استراتيجية الشركة لا تقوم فقط على بناء مصانع جديدة، إذ علقت خططاً لإنشاء مصنع في تركيا كان من المقرر أن يخدم السوق الأوروبية، وبدأت بدلاً من ذلك البحث عن منشأة قائمة في إسبانيا أو فرنسا يمكن الاستحواذ عليها وإعادة تجهيزها.
ويمنح هذا النموذج الشركات الصينية إمكانية اختصار الوقت اللازم لدخول السوق، مقارنة بإنشاء مصنع جديد من البداية.
فإنشاء منشأة صناعية جديدة قد يستغرق نحو ثلاث سنوات، بينما يمكن للاستحواذ على مصنع قائم وإعادة تأهيله أن يسرع بدء الإنتاج ويقلل حجم الاستثمارات الأولية.
وقد تصبح مثل هذه الفرص أكثر انتشاراً في أوروبا مع استمرار شركات السيارات التقليدية في خفض طاقاتها الإنتاجية وإعادة هيكلة عملياتها.
وفي هذا السياق، وافق مجلس الإشراف في «فولكسفاغن» في الثالث من سبتمبر على خطة لإعادة الهيكلة تتضمن إنهاء الإنتاج في أربعة مواقع داخل ألمانيا.
لا تقتصر خيارات الشركات الصينية على إنشاء مصانع جديدة أو شراء منشآت قائمة، إذ يمكنها أيضاً الاستفادة من الطاقة الإنتاجية غير المستغلة داخل قطاع السيارات الأوروبي.
وتقدر «أليكس بارتنرز» الطاقة الإنتاجية الفائضة في المصانع الأوروبية بما يسمح بإنتاج نحو 2.5 مليون سيارة سنوياً.
وبدأت شركات صينية بالفعل في الاستفادة من هذه القدرات.
ففي يونيو، أبرمت «شيري» اتفاقاً مع «نيسان» لاستخدام جزء من مصنع الشركة اليابانية في سندرلاند البريطانية، بينما أتاحت صفقة أخرى خلال يوليو لشركة «جيلي» إنتاج سيارات كهربائية في مصنع تابع لـ«فورد» في فالنسيا الإسبانية.
ويرى بيدرو باتشيكو من «جارتنر» أن هذه الاتفاقات يمكن أن تمثل مرحلة انتقالية بالنسبة للشركات الصينية، تسمح لها بتسريع دخول السوق الأوروبية قبل الانتقال لاحقاً إلى بناء منشآت إنتاج مستقلة.
وفي المقابل، تواصل «سايك» التحضير لإنشاء مصنع في إسبانيا، بينما تبحث «إكس بنغ» عن قاعدة إنتاج أوروبية دائمة.
يمثل خفض تكلفة الإنتاج أحد أهم عناصر القوة التي تتمتع بها شركات السيارات الصينية، إلا أن الفارق مع المنافسين الأوروبيين لا يرتبط فقط بتكلفة العمالة.
وتقدر بعض التحليلات الفارق الإجمالي في تكلفة إنتاج السيارات بنحو 30% لصالح الشركات الصينية، مدفوعاً بمجموعة من العوامل تشمل الهياكل الإدارية الأكثر رشاقة، وتبسيط عمليات التصنيع، وارتفاع مستوى التكامل الرأسي، والاستفادة من وفورات الحجم.
ووفق فابيان براندت من «أوليفر وايمان»، تحتوي السيارة الصينية عادة على ما بين 1000 و2000 قطعة، مقابل نحو 3000 إلى 10 آلاف قطعة في السيارات الأوروبية المنافسة.
كما قطعت الشركات الصينية أشواطاً كبيرة في تطوير السيارات التي تعتمد على البرمجيات، والتي تقوم على حاسوب مركزي قادر على إدارة عدد كبير من وظائف السيارة، بدلاً من الاعتماد على عشرات وحدات التحكم الإلكترونية المنفصلة.
وهذا التوجه لا يقلل التعقيد الهندسي فحسب، بل يمنح الشركات قدرة أكبر على تحديث وظائف السيارة وتطوير البرمجيات بصورة أسرع.
لا تتوقف المنافسة الصينية عند خفض التكلفة، بل تمتد أيضاً إلى سرعة تطوير السيارات وإطلاق الطرازات الجديدة.
وفي الوقت الذي قد تستغرق فيه عملية تطوير بعض السيارات لدى الشركات الأجنبية أربعة أعوام أو أكثر، تستطيع الشركات الصينية إتمام العملية في نحو عامين.
وأصبحت هذه السرعة أحد أبرز عناصر المنافسة في القطاع، في ظل قدرة الشركات الصينية على اختبار التقنيات الجديدة وإدخالها إلى المنتجات بوتيرة أسرع.
ويعني نقل الإنتاج إلى الخارج أن جزءاً من هذه القدرات التنظيمية والتكنولوجية يمكن أن ينتقل أيضاً إلى المصانع الجديدة، بينما يظل البحث والتطوير متركزاً بدرجة كبيرة في الصين.
ورغم المزايا التي يوفرها التصنيع المحلي، فإن انتقال الشركات الصينية إلى الخارج لن يكون عملية منخفضة التكلفة.
فالشركات ستحتاج إلى بناء شبكات واسعة للمبيعات والصيانة وخدمات ما بعد البيع في نحو 30 سوقاً، إلى جانب تطوير علاقات جديدة مع الموردين المحليين.
وقد يصبح الاعتماد على الموردين الأوروبيين أكثر أهمية إذا شددت بروكسل متطلبات المحتوى المحلي، وهو ما قد يقلص جزءاً من الميزة التي تتمتع بها الشركات الصينية بفضل سلاسل الإمداد التي طورتها داخل الصين.
كما ستواجه الشركات تكاليف أعلى مرتبطة بالطاقة والعمالة، إلا أن اختيار مواقع إنتاج في دول ذات تكاليف أقل، مثل المجر وسلوفاكيا، يمكن أن يخفف بعض هذه الضغوط مقارنة بالإنتاج في ألمانيا.
في المقابل، قد تحد الأتمتة المتزايدة من تأثير تكلفة العمالة على المدى الطويل.
وتعمل الشركات الصينية على تطوير ما يعرف بـ«المصانع المظلمة»، وهي منشآت تعتمد بدرجة كبيرة على الروبوتات والأنظمة الآلية، بما يقلل الحاجة إلى العمالة المباشرة.
ومع تطور هذه التقنيات، يمكن نقل أنظمة الإنتاج الآلية وأساليب التشغيل إلى المصانع الخارجية، بما يسمح للشركات الصينية بتكرار جزء من نموذجها الصناعي خارج الصين.
يبقى حجم الإنتاج الذي يمكن أن تحققه الشركات الصينية خارج البلاد خلال السنوات المقبلة غير محسوم، في ظل تسارع الاستثمارات وتغير استراتيجيات الشركات بحسب تطورات الأسواق والقواعد التجارية.
وتتوقع «أليكس بارتنرز» أن تصل الطاقة الإنتاجية الخارجية للشركات الصينية إلى نحو 3.4 مليون سيارة بحلول عام 2030، مقابل نحو 1.2 مليون سيارة العام الماضي.
لكن تقديرات أخرى ترفع إمكانية وصول الطاقة الإنتاجية الخارجية إلى قرابة 6 ملايين سيارة.
وفي أوروبا، تتوقع «موبيليتي غلوبال» أن تنتج العلامات الصينية نحو 90 ألف سيارة خلال العام الحالي، مع إمكانية ارتفاع الإنتاج إلى مليون سيارة بحلول عام 2030.
وبذلك، تتحول المنافسة في صناعة السيارات العالمية تدريجياً من سباق على حجم الصادرات إلى صراع على بناء قواعد صناعية متكاملة داخل الأسواق الرئيسية.
فالشركات الصينية لا تسعى فقط إلى بيع سيارات مصنعة في الصين، وإنما تعمل على نقل جزء من منظومتها الصناعية والتكنولوجية وسلاسل إمدادها إلى الخارج.
ومع توسع هذا النموذج، قد تصبح المصانع المحلية وشبكات الموردين والأتمتة وسرعة تطوير المنتجات عناصر أساسية في المنافسة بين شركات السيارات العالمية، بما يمهد لإعادة رسم خريطة الصناعة خلال السنوات المقبلة.