الجغرافيا السياسية والذكاء الاصطناعي والطاقة ترسم خريطة الاستثمار المقبلة

تدخل الأسواق العالمية مرحلة جديدة لم يعد فيها نجاح الاستثمار مرتبطًا فقط بقراءة اتجاهات الفائدة والتضخم والنمو الاقتصادي، بل أصبح مرهونًا بقدرة المستثمر على فهم التحولات العميقة التي تعيد تشكيل الاقتصاد العالمي.
فمن الطاقة والمعادن إلى أشباه الموصلات والذكاء الاصطناعي، تتزايد المنافسة على الموارد والبنية التحتية، بينما تعيد التوترات الجيوسياسية رسم خريطة التجارة وسلاسل الإمداد.
وخلال السنوات الأخيرة، كشفت الأزمات المتتالية أن الاقتصاد العالمي لم يعد يتمتع بالوفرة نفسها التي اعتاد عليها المستثمرون. فاختناقات الطاقة، وصعوبة تأمين بعض المواد الحيوية، وتزايد الطلب على القدرات الحاسوبية، إلى جانب ارتفاع تكاليف التمويل وتنامي المخاطر الجيوسياسية، كلها عوامل تفرض قيودًا جديدة على النمو.
ولا تبدو هذه التحولات مؤقتة أو مرتبطة بأزمة واحدة، بل تتجه إلى أن تصبح جزءًا من البيئة الاقتصادية التي ستعمل فيها الشركات والأسواق خلال السنوات المقبلة.
وتزداد الصورة تعقيدًا مع ترابط هذه العوامل. فالتوترات الجيوسياسية تدفع الدول إلى إعادة بناء سلاسل إمداد أكثر أمانًا، وهو ما يرفع التكاليف ويزيد الحاجة إلى الاستثمار في الإنتاج المحلي.
وفي الوقت نفسه، يتطلب التوسع في الذكاء الاصطناعي كميات هائلة من الكهرباء وأشباه الموصلات ومراكز البيانات، بينما تحتاج البنية التحتية للطاقة نفسها إلى استثمارات ضخمة لمواكبة الطلب.
أمام هذه المتغيرات، يصبح البحث عن فرصة استثمارية لا يتأثر فقط بمعدل النمو المتوقع، وإنما بقدرة الشركات والأصول على العمل في بيئة تتزايد فيها الندرة والمخاطر والقيود.
لطالما تعامل المستثمرون مع الأزمات الجيوسياسية باعتبارها صدمات مؤقتة. فعادة ما كانت الأسواق تتعرض لموجة بيع أولية، قبل أن تنحسر علاوة المخاطر تدريجيًا مع تراجع حدة الأزمة وعودة المستثمرين إلى التركيز على الأساسيات الاقتصادية.
لكن هذا النمط أصبح أقل وضوحًا في السنوات الأخيرة.
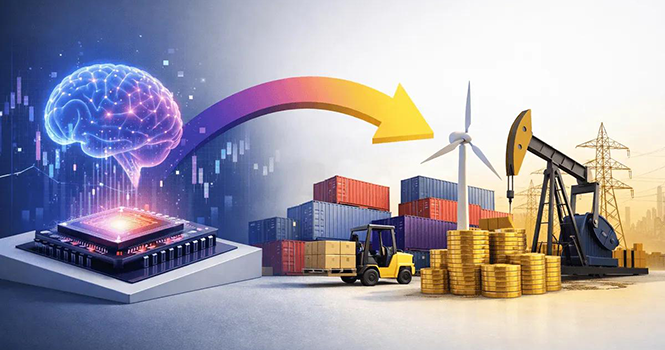
فالدول باتت تسعى إلى تقليص اعتمادها على الخارج في القطاعات الحيوية، وتعزيز أمنها الاقتصادي وتأمين مصادر الطاقة والمواد الخام والتكنولوجيا المتقدمة. ونتيجة لذلك، لم تعد إعادة تشكيل سلاسل الإمداد مرتبطة فقط بخفض التكاليف، بل أصبحت مرتبطة كذلك بالأمن القومي والقدرة على الصمود أمام الأزمات.
ويظهر هذا التحول في ارتفاع الاستثمارات المرتبطة بالدفاع، والسياسات الصناعية، وأمن الطاقة، وتوطين الصناعات الاستراتيجية، إلى جانب تنامي أهمية الأدوات المالية المرتبطة بالقوة الاقتصادية للدول.
في المقابل، تفرض محدودية بعض الموارد مزيدًا من التعقيد. فأشباه الموصلات المتقدمة والمعادن الحيوية والعناصر الأرضية النادرة وممرات الطاقة الرئيسية أصبحت جميعها جزءًا من المنافسة الاقتصادية العالمية.
وتتزامن هذه التحولات مع ارتفاع مستويات الدين العام في عدد كبير من الاقتصادات الكبرى. ورغم أن القيود المالية لا تزال قابلة للإدارة في بعض الدول، فإن استمرار الإنفاق المرتفع قد يصبح أكثر تكلفة بالنسبة إلى الاقتصادات التي تعتمد على التمويل الخارجي أو تفتقر إلى المصداقية الكافية في سياساتها الاقتصادية.
وبالتالي، يتعين على المستثمر التعامل مع الجغرافيا السياسية باعتبارها عنصرًا طويل الأجل في تسعير الأصول، وليس مجرد عامل مؤقت يظهر أثناء الأزمات.
وهذا يعزز أهمية التنويع على مستويات متعددة، سواء بين الدول أو فئات الأصول أو مصادر المخاطر والعوائد، بما في ذلك الأصول التي تتمتع بتدفقات نقدية مستقرة وارتباط محدود بحركة الأسواق التقليدية، إلى جانب الذهب والأصول الحقيقية القادرة على الحفاظ على قيمتها في بيئات التضخم.
انتقل النقاش حول الذكاء الاصطناعي خلال فترة قصيرة من التساؤل حول قدرته على تحقيق قيمة اقتصادية إلى سؤال أكثر تعقيدًا يتعلق بالجهات التي ستستحوذ على هذه القيمة والقطاعات التي قد تتحمل كلفة التحول.
فالطلب المتزايد على القدرة الحاسوبية يدفع الشركات إلى ضخ استثمارات ضخمة في مراكز البيانات وأشباه الموصلات والبنية التحتية الرقمية. ومع ارتفاع تعقيد النماذج وتقصّر دورات تطوير الرقائق، أصبحت الكهرباء والشبكات ومعدات التبريد والعمالة المتخصصة من أهم القيود التي تحدد سرعة توسع القطاع.
لكن الاستفادة من طفرة الذكاء الاصطناعي لن تكون متساوية بين جميع الشركات.
فبعض حلقات سلسلة القيمة تميل إلى التركّز حول عدد محدود من اللاعبين الذين يمتلكون رأس المال والبيانات والقدرة الحاسوبية، بينما قد تتحول بعض التطبيقات والخدمات الأخرى إلى منتجات أكثر انتشارًا وأقل قدرة على تحقيق هوامش مرتفعة.
كما تختلف قدرة الشركات والدول على تبني التكنولوجيا، وهو ما يعني أن آثار الذكاء الاصطناعي ستتوزع بصورة متفاوتة بين القطاعات والأسواق وحتى بين رأس المال والعمالة.
ومن هنا، قد يصبح اختيار الشركات داخل سلسلة القيمة أكثر أهمية من الاستثمار في قطاع الذكاء الاصطناعي بصورة عامة.
وتبدو شركات الحوسبة السحابية والبنية التحتية الرقمية في موقع يسمح لها بالاستفادة من استمرار نمو الطلب، سواء لتدريب النماذج أو تشغيلها، أو مع توسع تطبيقات الذكاء الاصطناعي القائمة على الوكلاء.
كما يمكن أن تستفيد الشركات المتخصصة في تصميم وتصنيع أشباه الموصلات المتقدمة من ندرة هيكلية مرشحة للاستمرار مع ارتفاع تعقيد الرقائق وزيادة الطلب على قدرات الحوسبة.
ويمتد ذلك إلى شركات الطاقة وشبكات الكهرباء وأنظمة التبريد ومعدات مراكز البيانات، إذ لا يمكن توسيع البنية التحتية للذكاء الاصطناعي دون توفير كميات ضخمة من الكهرباء والقدرة على توزيعها بكفاءة.
أما قطاع البرمجيات والتطبيقات، فلا يزال من الصعب تحديد الفائزين النهائيين فيه. إلا أن الشركات التي تمتلك علاقات قوية مع العملاء، وبيانات خاصة، وتدير عمليات حيوية يصعب استبدالها، قد تكون أكثر قدرة على الحفاظ على ميزتها التنافسية مع تسارع التحول التكنولوجي.
لم تعد الطاقة مجرد مدخل أساسي للنشاط الاقتصادي، بل تحولت إلى أحد أهم محددات النمو والاستثمار في المرحلة المقبلة.
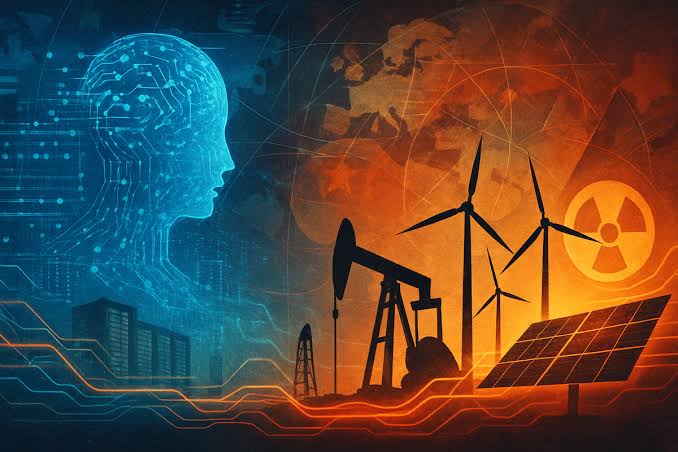
فثلاثة اتجاهات كبرى تلتقي عند قطاع الطاقة؛ هي التوترات الجيوسياسية، والتوسع الهائل في الذكاء الاصطناعي، والتحول نحو اقتصاد منخفض الكربون.
ويؤدي التوسع في مراكز البيانات والحوسبة السحابية إلى زيادة الطلب على الكهرباء، بينما تدفع المخاطر الجيوسياسية الدول إلى إعطاء أولوية أكبر لأمن الإمدادات المحلية.
لكن قدرة البنية التحتية الحالية على مواكبة هذا الطلب ليست مضمونة.
فمشروعات شبكات الكهرباء تواجه تحديات مرتبطة بطول إجراءات التراخيص والربط، ومحدودية شبكات النقل، ونقص بعض المعدات الأساسية مثل المحولات، وهو ما قد يؤدي إلى تأخير الاستثمارات الجديدة حتى مع ارتفاع الطلب.
كما لا تتحرك جميع الدول في الاتجاه نفسه فيما يتعلق بمزيج الطاقة. فالحكومات تحاول في الوقت ذاته تحقيق أمن الإمدادات والحفاظ على القدرة التنافسية الاقتصادية والحد من الانبعاثات، وهو ما يؤدي إلى اختلافات متزايدة في تكاليف الطاقة بين الأسواق.
ومن منظور استثماري، قد تكون الشركات التي تساعد على تخفيف هذه الاختناقات من بين المستفيدين على المدى الطويل.
فشركات المرافق وشبكات الكهرباء قد تستفيد من ارتفاع الطلب، في حين يمكن لشركات كفاءة الشبكات ومعدات الطاقة الاستفادة من الحاجة إلى زيادة قدرة النقل والتوزيع.
كما قد تتمتع الشركات القادرة على تمرير ارتفاع تكاليف المدخلات إلى العملاء بقدرة أكبر على حماية هوامشها وتحقيق عوائد أكثر استقرارًا خلال دورات التضخم والطلب المرتفع.
مع دخول الاقتصاد العالمي مرحلة تتسم بارتفاع القيود وتراجع وفرة بعض الموارد، تتغير الطريقة التي ينبغي للمستثمرين من خلالها النظر إلى الفرص.
فالمخاطر الجيوسياسية لم تعد مجرد أحداث عابرة، والذكاء الاصطناعي لا يخلق فرصًا متساوية لجميع الشركات، بينما أصبحت الطاقة عنصرًا حاسمًا في تحديد قدرة الاقتصادات على مواصلة النمو.
وفي المقابل، تفتح هذه التحولات مجالات جديدة للاستثمار، خصوصًا أمام الشركات القادرة على التعامل مع الاختناقات وتحويل ندرة الموارد إلى مصدر للقوة التنافسية.
ولهذا، قد يصبح التنويع والانتقائية والمرونة من أهم المبادئ التي يحتاج إليها المستثمر طويل الأجل في المرحلة المقبلة.
ففي اقتصاد تتراجع فيه وفرة الموارد وتزداد فيه الاختناقات، قد لا تكون القيمة بالضرورة في البحث عن القطاع الأسرع نموًا، وإنما في اكتشاف الشركات والأصول التي تمتلك القدرة على التعامل مع الندرة، وتمرير التكاليف، والحفاظ على التدفقات النقدية، وتحويل القيود الهيكلية إلى ميزة تنافسية.
وفي النهاية، فإن التحولات التي يشهدها الاقتصاد العالمي تفرض على المستثمر تغيير زاوية النظر إلى الأسواق. فالقيمة المستقبلية قد لا تكون دائمًا في القطاعات التي تحقق أسرع نمو، وإنما في تلك التي تمتلك موارد نادرة، أو بنية تحتية يصعب استبدالها، أو قدرة على حماية هوامشها في مواجهة التضخم والاضطرابات.
وبذلك، لم يعد السؤال الاستثماري الأهم هو فقط أين ستتجه الأسواق؟، بل أصبح أكثر ارتباطًا بقدرة الشركات والأصول على الصمود والاستفادة من عالم تتزايد فيه الندرة، وتتسع فيه الاختناقات، وتتغير فيه موازين القوة الاقتصادية.