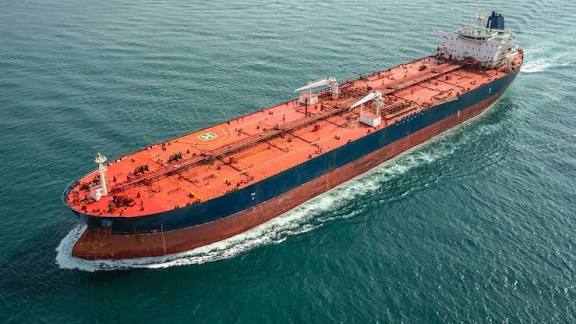
دخل سوق نقل النفط الخام مرحلة جديدة من ارتفاع تكاليف الشحن، بعدما قفزت عوائد الناقلات العملاقة إلى مستويات قياسية خلال شتنبر 2026، في ظل تصاعد المخاطر الأمنية وارتفاع أقساط التأمين واضطراب حركة الملاحة وتراجع عدد السفن المتاحة فعلياً للعمل على بعض المسارات الرئيسية.
وأظهرت تقييمات بورصة البلطيق أن العائد المكافئ للتأجير الزمني TCE على المسار القياسي TD3C، المخصص لنقل نحو 270 ألف طن من الخام من الخليج العربي إلى الصين، وصل إلى حوالي 1.21 مليون دولار يومياً بنهاية الأسبوع المنتهي في 18 شتنبر. ويعكس هذا المؤشر العائد المحسوب لرحلة قياسية، ولا يمثل بالضرورة قيمة عقد تأجير مباشر لناقلة محددة.
وقبل ذلك بأيام، بلغ تقييم المسار ذاته نحو 1.099 مليون دولار يومياً في 15 شتنبر، لرحلة بين رأس تنورة في السعودية ونينغبو الصينية. كما تحدثت تقارير عن تثبيت الناقلة العملاقة Kuwait Prosperity، التي تشغلها شركة Sinokor، من طرف توتال سنغافورة لنقل شحنة من الخليج العربي إلى الشرق عند مستوى WS1350، بما يعادل أكثر من مليون دولار يومياً.
ولا ترتبط هذه القفزة بعامل واحد، إذ تأتي في وقت تواجه فيه حركة ناقلات النفط مجموعة من الضغوط المتزامنة، من بينها ارتفاع المخاطر الأمنية في المنطقة، والاضطرابات المرتبطة بالملاحة عبر مضيق هرمز، إلى جانب زيادة تكاليف التأمين وانخفاض عدد مالكي السفن المستعدين لتشغيل ناقلاتهم في المناطق عالية المخاطر.
وفي هذا السياق، نفت وزارة الطاقة السعودية تقارير تحدثت عن شراء المملكة 25 ناقلة نفط، مؤكدة أن ارتفاع تكاليف النقل يرتبط بالتطورات الجيوسياسية والمخاطر التي تواجه قطاع الشحن.
تكشف التطورات الأخيرة عن طبيعة معقدة لسوق نقل النفط، حيث لا يكفي النظر إلى عدد السفن المملوكة لكل شركة لتحديد حجم نفوذها في السوق.
فالناقلة قد تكون مملوكة قانونياً لشركة، بينما تتولى شركة أخرى تشغيلها أو تستأجرها بموجب عقد زمني، أو تتكفل بتسويقها في السوق الفورية. وبالتالي، يمكن لمشغل واحد أن يسيطر تجارياً على عدد كبير من الناقلات دون أن يكون مالكاً قانونياً لكل واحدة منها.
ويصبح هذا التمييز أكثر أهمية عند محاولة قياس المعروض الحقيقي من السفن، إذ إن وجود الناقلة ضمن الأسطول العالمي لا يعني بالضرورة أنها متاحة لنقل شحنة جديدة في السوق الفورية.
لا تعمل جميع ناقلات النفط في السوق بالطريقة نفسها، إذ تختلف السفن بحسب الحجم ونوع الحمولة والمسافات التي تستطيع قطعها والموانئ والممرات البحرية التي يمكنها استخدامها.
وتأتي ناقلات VLCC ضمن أكبر السفن المستخدمة على نطاق واسع لنقل الخام، بطاقة تتراوح عادة بين 1.9 مليون و2.2 مليون برميل.
وتليها ناقلات Suezmax، التي تصل طاقتها إلى نحو مليون برميل، ويرتبط اسمها تاريخياً بحجم السفن القادرة على عبور قناة السويس في ظل القيود الملاحية المعمول بها.
أما ناقلات Aframax فتتميز بحجم أصغر، وتستخدم على نطاق واسع في الرحلات الإقليمية والمتوسطة، خصوصاً في المسارات التي لا تتطلب استخدام ناقلات VLCC أو Suezmax.
وفي قطاع المنتجات النفطية، تبرز فئات MR وLR1 وLR2، التي تستخدم لنقل شحنات مثل الديزل والبنزين ووقود الطائرات والنافثا. ويمكن لبعض الناقلات الأكبر حجماً الانتقال بين أسواق الخام والمنتجات النفطية بحسب تصميمها وتجهيزاتها وطبيعة الشحنة.
لا يحدد حجم الناقلة قدرتها الاستيعابية فقط، بل يؤثر كذلك في المسارات التي تستطيع استخدامها. وتفرض القنوات والممرات البحرية الرئيسية قيوداً تتعلق بأبعاد السفن والغاطس والاشتراطات التشغيلية.
وفي قناة بنما، تستخدم السفن الأكبر المتوافقة مع نظام Neopanamax الأهوسة الجديدة، وهي منشآت مائية تتيح رفع السفن أو خفضها للانتقال بين مستويات مختلفة أثناء العبور.
ويبلغ طول حوض هويس Neopanamax نحو 427 متراً وعرضه حوالي 55 متراً، غير أن ذلك لا يعني أن جميع السفن التي تقترب من هذه الأبعاد يمكنها العبور، إذ تخضع عمليات المرور لحدود تشغيلية أكثر صرامة تتعلق بالطول والعرض والغاطس ومتطلبات السلامة.
وخلال شتنبر 2026، أدخلت هيئة قناة بنما تعديلات مؤقتة على الطاقة الاستيعابية والحجوزات نتيجة انخفاض مستويات الأمطار في حوض القناة.
وتم خفض عدد الخانات اليومية المخصصة لسفن Neopanamax إلى 9 خانات اعتباراً من 3 شتنبر، بينما حُدد عدد الخانات في أهوسة Panamax عند 25 خانة يومياً قبل خفضه إلى 23 خانة ابتداءً من 15 شتنبر.
كما جرى تقسيم المزادات اليومية إلى أربع مجموعات، وضمت المجموعة الرابعة ناقلات المواد الكيميائية وناقلات الخام والمنتجات النفطية.
وتؤثر مثل هذه القيود مباشرة في اقتصاديات النقل البحري، لأن تغيير المسار أو انتظار السفن لفترات أطول يعني بقاء الناقلة خارج السوق مدة إضافية، وهو ما يقلص عدد السفن التي يمكنها العودة سريعاً لتنفيذ رحلات جديدة.
تقدم بيانات شركة BRS، المتخصصة في الاستشارات وأبحاث النقل البحري، صورة عن حجم الأسطول النشط في عدد من الفئات الرئيسية حتى يونيو 2026.
وبحسب تصنيف الشركة، بلغ عدد ناقلات VLCC حوالي 923 ناقلة، مقابل 726 ناقلة من فئة Suezmax و687 ناقلة Aframax، إضافة إلى 68 ناقلة Panamax.
أما في سوق ناقلات المنتجات النفطية، فقد بلغ عدد ناقلات LR2 نحو 546 ناقلة، وLR1 حوالي 395 ناقلة، في حين وصل عدد ناقلات MR2 إلى 1972 ناقلة وMR1 إلى 497 ناقلة.
لكن هذه الأرقام لا تشكل إجمالي أسطول ناقلات النفط العالمي بكل فئاته، وإنما تعكس التصنيفات التي شملتها بيانات BRS. كما أن مقارنة أحجام الأساطيل تتطلب الأخذ بعين الاعتبار نوع السفينة وعمرها ووضعها التشغيلي والاستخدام المخصص لها.
والأهم أن السفينة التي تظهر ضمن إجمالي الأسطول العالمي قد لا تكون متاحة فعلياً في السوق الفورية، سواء بسبب ارتباطها بعقد طويل الأجل أو وجودها في منطقة أخرى أو خضوعها للصيانة أو عدم استعدادها للعمل على مسار معين.
يظهر الفرق بين ملكية السفن والسيطرة التجارية عليها بشكل واضح في حالة شركة Sinokor الكورية الجنوبية، التي وسعت حضورها في سوق ناقلات VLCC.
وفي فبراير 2026، قدرت شركة Signal Ocean أن Sinokor كانت تسيطر تجارياً على نحو 78 ناقلة VLCC نشطة في السوق الفورية، مع توقع ارتفاع العدد إلى 88 ناقلة.
وبحسب تلك التقديرات في فبراير، كان الوصول إلى 88 ناقلة يعني سيطرة تجارية تعادل حوالي 24% من أسطول VLCC المتداول في السوق الفورية ونحو 12% من إجمالي الأسطول العالمي. وتبقى هذه النسب مرتبطة بالتقديرات المتاحة آنذاك، ولا تعكس بالضرورة الوضع الفعلي في شتنبر 2026.
وتواصل توسع الشركة لاحقاً عبر عمليات شراء مكثفة للناقلات المستعملة.
ووفق بيانات منشورة في 24 غشت 2026، أفادت Lloyd’s List بأن Sinokor تسلمت 72 ناقلة VLCC اشترتها منذ إطلاق برنامج الاستحواذ في دجنبر 2025، بينما كانت هناك خمس ناقلات أخرى على الأقل سبق الإعلان عن شرائها ولم تكن قد سُلّمت بعد.
وبذلك، كان عدد عمليات الاستحواذ المعلنة يقترب من 80 ناقلة في حال اكتمال جميع الصفقات.
غير أن هذا الرقم لا يمكن استخدامه مباشرة لقياس عدد السفن التي تسيطر عليها Sinokor تجارياً، لأن السيطرة التجارية تشمل أيضاً الناقلات المستأجرة أو التي تتولى الشركة تسويقها وتشغيلها لحسابها، حتى إن كانت ملكيتها القانونية تعود إلى شركات أخرى.
تعد شركة بحري من أبرز مالكي ناقلات النفط العملاقة، وتشير بياناتها إلى امتلاكها 50 ناقلة VLCC ضمن أسطول يتجاوز 107 سفن.
وكانت الشركة قد أعلنت في نهاية يونيو 2026 أن أسطولها المملوك بلغ 107 سفن بعد الاستحواذ على خمس ناقلات للكيماويات وبيع ناقلة VLCC قديمة، فيما وصل عدد السفن التي تديرها إلى 109 سفن عند احتساب سفينتين تعملان بموجب عقود تأجير طويلة الأجل.
بدورها، كانت شركة Frontline تمتلك في 30 يونيو 2026 نحو 73 سفينة، موزعة بين 36 ناقلة VLCC و19 ناقلة Suezmax و18 ناقلة LR2/Aframax، بطاقة إجمالية بلغت حوالي 17.1 مليون طن من الوزن الساكن.
وشهد أسطول الشركة خلال 2026 عمليات شراء وبيع وتسليم سفن جديدة، ما يجعل تحديد تاريخ البيانات أمراً ضرورياً عند مقارنة حجم الأساطيل.
وفي الصين، كانت China Merchants Energy Shipping تشغل 51 ناقلة VLCC في نهاية 2025، بطاقة إجمالية تقارب 15.8 مليون طن من الوزن الساكن، إلى جانب سفن جديدة كانت قيد البناء.
أما DHT Holdings، التي تركز بصورة أساسية على سوق VLCC، فكان أسطولها يضم 23 ناقلة عاملة في نهاية يونيو 2026، بطاقة إجمالية بلغت نحو 7.16 مليون طن من الوزن الساكن.
وتوضح هذه الأرقام أن حجم الأسطول المملوك لا يكفي وحده لتحديد وزن الشركة في السوق الفورية، إذ قد تكون نسبة مهمة من السفن مرتبطة بعقود طويلة الأجل، في حين يمكن لشركات أخرى توسيع حضورها التجاري من خلال استئجار ناقلات مملوكة لأطراف مختلفة.
تتحدد أسعار نقل النفط في النهاية وفق عدد السفن المتاحة فعلياً لتنفيذ شحنة محددة، وعلى مسار محدد، وفي توقيت معين، وليس بناءً على إجمالي عدد الناقلات الموجودة حول العالم.
وعندما ترتفع المخاطر الأمنية في منطقة رئيسية، قد يتراجع عدد ملاك السفن المستعدين لإرسال ناقلاتهم إليها، بينما ترتفع في الوقت نفسه تكاليف التأمين والمخاطر التشغيلية.
كما أن تغيير المسارات البحرية أو اللجوء إلى طرق أطول يؤدي إلى زيادة عدد الأيام التي تقضيها الناقلة في الرحلة، ما يقلل عدد الرحلات التي تستطيع تنفيذها خلال الفترة نفسها.
وأشارت إدارة معلومات الطاقة الأمريكية إلى أن تصاعد المخاطر المرتبطة بمضيق هرمز خلال 2026 أدى إلى تراجع توافر الناقلات القادرة أو المستعدة على دخول المنطقة، وهو ما ساهم في دفع أجور نقل الخام إلى مستويات مرتفعة. كما يؤدي تمديد المسافات البحرية إلى تقليص الطاقة الاستيعابية المتاحة وزيادة الطلب الفعلي على السفن.
وهنا يكمن الفارق بين حجم الأسطول العالمي والمعروض التجاري المتاح.
فقد يكون هناك مئات الناقلات حول العالم، لكن إذا كانت نسبة كبيرة منها مرتبطة بعقود طويلة الأجل، أو تعمل في أسواق أخرى، أو تخضع للصيانة، أو غير مستعدة لدخول منطقة مرتفعة المخاطر، فإن عدد السفن المتاحة فعلياً لشحنة بعينها يصبح أقل بكثير.
ومع تقلص هذا المعروض الفعلي، يمكن أن ترتفع أجور الشحن بوتيرة حادة حتى من دون حدوث تغير كبير في العدد الإجمالي للناقلات الموجودة في الأسطول العالمي.
وتفسر هذه الديناميكية جانباً مهماً من القفزة التي شهدتها أسعار نقل النفط خلال شتنبر 2026، إذ أصبح توفر السفينة وموقعها واستعدادها للمخاطرة والمسار الذي تستطيع استخدامه أكثر أهمية من مجرد عدد الناقلات المسجلة عالمياً.