تصحيح قوي يهز بورصة الدار البيضاء ويعيد ترتيب رهانات المستثمرين

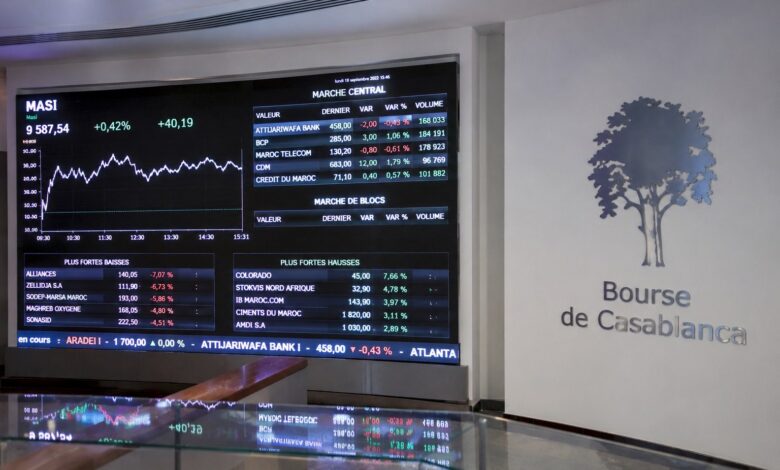
فرضت موجة التراجع التي ضربت بورصة الدار البيضاء خلال شتنبر واقعا جديدا على السوق، بعدما تبددت خلال أسابيع قليلة مكاسب مهمة راكمتها الأسهم في الفترة السابقة، وتجاوزت الخسائر المسجلة في رسملة السوق 60 مليار درهم، في وقت بدأ فيه المستثمرون يعيدون ترتيب أولوياتهم على أساس متانة النتائج المالية للشركات وقدرتها على مواصلة النمو.
وأنهى المؤشر الرئيسي «مازي» آخر جلسات الشهر عند مستوى 17.754,91 نقطة، لتصل خسارته منذ بداية السنة إلى نحو 5,8 في المائة، بعدما كان قد بلغ في 8 شتنبر مستوى قياسيا نسبيا عند 18.811,95 نقطة.
ومنذ ذلك التاريخ، دخل المؤشر في مسار تنازلي سريع، محا خلاله جزءا مهما من المكاسب التي حققتها السوق خلال فصل الصيف.
وامتد تأثير هذه الموجة إلى القيمة الإجمالية للأسهم المدرجة، التي تراجعت من حوالي 1.108 مليار درهم إلى نحو 1.044 مليار درهم، أي بفقدان أكثر من 60 مليار درهم من الرسملة في فترة وجيزة، بما يعكس قوة التصحيح الذي عرفته السوق.
ويأتي هذا التحول بعد ثلاث سنوات من الأداء الصاعد، استفادت خلالها بورصة الدار البيضاء من تحسن شهية المستثمرين وتدفق السيولة نحو الأسهم. وكانت سنة 2025 من أبرز المحطات في هذا المسار، بعدما حقق المؤشر الرئيسي ارتفاعا بلغ 27,6 في المائة.
غير أن نتائج الشركات المدرجة خلال النصف الأول من 2026 كشفت عن تفاوت واضح في دينامية القطاعات، إذ أظهرت معطيات 69 شركة تمثل حوالي 99 في المائة من رسملة البورصة ارتفاع رقم معاملاتها بنسبة 10,7 في المائة، ليصل إلى 190,8 مليار درهم.
ولا تعكس هذه النسبة الصورة الكاملة لأداء مختلف الأنشطة، إذ ينخفض نمو الإيرادات إلى 5,6 في المائة عند استبعاد قطاع المعادن، الذي استفاد بشكل كبير من ارتفاع الأسعار في الأسواق العالمية.
وأمام هذه المعطيات، أصبح المستثمرون أكثر حرصا على التمييز بين الشركات بدل التعامل مع السوق باعتبارها وحدة واحدة، حيث تحولت جودة الأرباح وهوامش التشغيل ومستويات المديونية والقدرة على توليد السيولة إلى مؤشرات أساسية في تقييم جاذبية الأسهم.
وتجلى ضغط التصحيح بشكل أوضح على الأسهم ذات الرسملة المرتفعة، إذ سجل مؤشر «مازي 20»، الذي يضم أكبر الشركات المدرجة، تراجعا بنسبة 13,93 في المائة منذ بداية السنة.
ويعكس هذا الأداء عمليات جني أرباح طالت عددا من الأسهم القيادية، خصوصا في القطاع البنكي، الذي أصبح تحت مجهر المستثمرين في ظل التركيز المتزايد على كلفة المخاطر وجودة الأصول وقدرة المؤسسات البنكية على الحفاظ على مستويات الربحية.
وفي الاتجاه المقابل، تمكن مؤشر «مازي ESG» من الحفاظ على أداء إيجابي، مسجلا ارتفاعا بنسبة 4,34 في المائة منذ بداية السنة، وهو ما يعكس استمرار اهتمام جزء من السوق بالشركات التي تستجيب لمعايير الحكامة والمسؤولية والاستدامة إلى جانب المؤشرات المالية.
ورغم التراجع الذي شهدته السوق، لا تزال بعض القطاعات تحتفظ بمقومات جذب قوية، خصوصا تلك المرتبطة بالاستثمارات العمومية ومشاريع البنية التحتية.
ويبرز قطاع البناء والأشغال العمومية في مقدمة المستفيدين المحتملين من البرنامج الاستثماري الحكومي المقرر لسنة 2026، والذي تصل قيمته إلى حوالي 380 مليار درهم، مع توجيه استثمارات مهمة إلى مشاريع الماء والطرق والموانئ والمنشآت الرياضية وغيرها من الأوراش الكبرى.
وانعكست هذه الدينامية على دفاتر طلبيات عدد من الشركات المدرجة، حيث بلغت قيمة الطلبيات المتراكمة لدى SGTM وTGCC وجيت كونتراكتورز حوالي 76 مليار درهم، موزعة بين 34,8 مليار درهم لدى SGTM، و28,4 مليار درهم لدى TGCC، وحوالي 12,8 مليار درهم لدى جيت كونتراكتورز.
لكن ارتفاع حجم الطلبيات لا يعني بالضرورة ارتفاع الأرباح بالوتيرة نفسها، إذ تواجه الشركات تحديات مرتبطة بتكاليف تنفيذ المشاريع وتقلب أسعار المواد الأولية وارتفاع كلفة اليد العاملة والتمويل.
وبالتالي، أصبح المستثمرون يركزون على قدرة هذه المقاولات على تحويل دفاتر طلبياتها إلى أرباح فعلية وتدفقات نقدية، بدل الاكتفاء بمؤشر نمو رقم المعاملات أو حجم العقود الموقعة.
وفي الوقت الذي تعرضت فيه الأسهم للتصحيح، لم تختف السيولة من السوق، بل تشير مجموعة من المؤشرات إلى استمرار اهتمام المستثمرين بالاستثمار في البورصة.
وساهم إبقاء بنك المغرب سعر الفائدة الرئيسي عند 2,25 في المائة في توفير ظروف تمويل أكثر ملاءمة، بالتزامن مع استمرار توسع قاعدة المستثمرين الأفراد، حيث تجاوز عدد حسابات السندات 401 ألف حساب.
كما وصلت أصول صناديق الأسهم إلى حوالي 77,2 مليار درهم، في حين كشفت عملية إدراج مجموعة T2S عن وجود طلب قوي على الأسهم عندما تتوفر فرص استثمارية تحظى بثقة السوق.
وخلال هذه العملية، بلغت قيمة الطلبات حوالي 48,1 مليار درهم، مقابل عرض لم يتجاوز 1,1 مليار درهم، وهو ما يعكس حجم السيولة التي يمكن أن تتجه بسرعة نحو السوق عند ظهور فرص استثمارية جديدة.
في المقابل، تواجه بورصة الدار البيضاء مجموعة من المخاطر الخارجية التي قد تؤثر على توجهات المستثمرين خلال الفترة المقبلة، وفي مقدمتها استمرار ارتفاع أسعار النفط.
وتجاوز سعر خام برنت مستوى 100 دولار للبرميل، وهو تطور قد يرفع كلفة الطاقة بالنسبة إلى عدد من الشركات، ويزيد في الوقت ذاته من مخاطر التضخم المستورد.
وقد تكون القطاعات الصناعية والنقل والأنشطة الأكثر استهلاكا للطاقة من بين الأكثر تأثرا بهذا التطور، خصوصا إذا استمرت أسعار النفط المرتفعة لفترة أطول.
كما قد تدفع هذه الوضعية المستثمرين إلى إعادة النظر في توزيع محافظهم بين الأسهم وأدوات الدخل الثابت، خاصة إذا أصبحت عوائد سوق السندات أكثر جاذبية في ظل استمرار الضغوط التضخمية.
وتشير التطورات المسجلة خلال شتنبر إلى أن بورصة الدار البيضاء تدخل الأشهر الأخيرة من سنة 2026 في مرحلة مختلفة عن تلك التي ميزت السنوات السابقة، بعدما أظهر التصحيح الأخير أن صعود السوق لم يعد يشمل جميع الأسهم والقطاعات بالوتيرة نفسها.
وبات المستثمر أمام سوق أكثر انتقائية، تتراجع فيها أهمية الرهان على الاتجاه العام للمؤشر لصالح تحليل أداء كل شركة على حدة، ومدى قدرتها على تحقيق نمو مربح ومستدام.
وسيكون الرهان خلال الفترة المقبلة على قدرة الشركات المدرجة على تحويل المشاريع والعقود المتراكمة إلى نتائج مالية ملموسة، مع الحفاظ على هوامش الربح والسيولة والتحكم في التكاليف، خصوصا في ظل استمرار التقلبات في أسعار الطاقة والمواد الأولية.
وبين استمرار الاستثمارات العمومية من جهة، والضغوط المرتبطة بالأسواق الدولية وتكاليف التمويل من جهة أخرى، يبدو أن بورصة الدار البيضاء تتجه نحو مرحلة سيكون فيها جودة الأرباح واستدامة التدفقات النقدية وقوة الميزانيات أكثر حسما في تحديد مسار الأسهم من مجرد وفرة السيولة أو ارتفاع رقم المعاملات.