
اختناق الموانئ يعيد رسم خريطة التجارة العالمية ويدفع كلفة الشحن نحو المستهلك

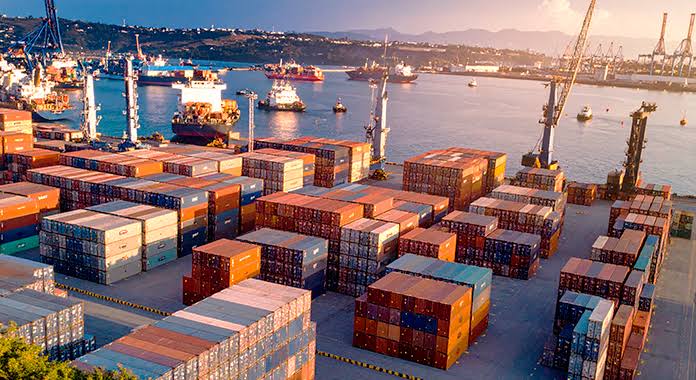
لم تعد حركة التجارة العالمية تسير وفق المسارات المعتادة التي تربط الموانئ والأسواق بسلاسة، بعدما كشفت الاضطرابات البحرية المتتالية عن هشاشة شبكة النقل التي تعتمد عليها حركة السلع حول العالم.
فحين يتعطل ممر بحري رئيسي أو تضطر السفن إلى تغيير وجهتها، تبدأ سلسلة من التأثيرات تمتد من شركات الملاحة والموانئ إلى الموردين والمصانع، قبل أن تنتهي في نهاية المطاف عند المستهلك عبر ارتفاع تكلفة السلع.
وأثبتت أزمات البحر الأحمر وقناة بنما أن اختناق سلاسل الإمداد لم يعد مرتبطًا بالضرورة بتكدس السفن أمام الأرصفة. فقد يكون مصدر الأزمة على بعد آلاف الكيلومترات، عندما تدفع المخاطر الأمنية أو الظروف المناخية شركات الشحن إلى اعتماد طرق أطول، الأمر الذي يستهلك مزيدًا من الوقود ويستنزف الطاقة الاستيعابية للأسطول العالمي، ويزيد الضغط على موانئ لم تكن طرفًا في الأزمة الأصلية.
وتزداد حساسية الاقتصاد العالمي تجاه هذه الاضطرابات بالنظر إلى أن النقل البحري يستحوذ على أكثر من 80% من حجم التجارة العالمية، وفق بيانات مؤتمر الأمم المتحدة للتجارة والتنمية «الأونكتاد». لذلك، فإن أي خلل في أحد الممرات البحرية الرئيسية يمكن أن يتحول بسرعة إلى صدمة تمتد عبر حلقات متتالية من سلاسل الإمداد.
ظهر النموذج التقليدي للاختناق بوضوح خلال ذروة أزمة سلاسل الإمداد العالمية، عندما بلغ عدد السفن المنتظرة للحصول على رصيف في ميناءي لوس أنجلوس ولونغ بيتش 109 سفن في يناير 2022.
غير أن أزمات السنوات اللاحقة أظهرت أن المشكلة يمكن أن تأخذ شكلًا مختلفًا تمامًا. ففي البحر الأحمر وقناة بنما، أصبح تغيير المسار البحري في حد ذاته جزءًا من الأزمة، بعدما اضطرت شركات الشحن إلى تجنب مناطق مضطربة أو ممرات تراجعت قدرتها التشغيلية.
وتشير بيانات البنك الدولي إلى أن الحاوية تستغرق في المتوسط نحو 44 يومًا بين دخولها ميناء التصدير وخروجها من ميناء الوصول، أي ما يقارب 60% من إجمالي زمن رحلتها التجارية، بينما تمثل الموانئ ونقاط الانتقال بين وسائل النقل إحدى أهم نقاط التأخير في الرحلة.
ويكشف ميناء سنغافورة بوضوح عن كيفية انتقال تداعيات الأزمة من منطقة إلى أخرى. فقد ارتفع متوسط انتظار السفن فيه من 24 ساعة إلى نحو 40 ساعة خلال الفترة بين مارس ومايو 2024، بالتزامن مع اضطرابات البحر الأحمر، فيما صعد متوسط الانتظار في ميناء كلانج الماليزي من 20 إلى 26 ساعة.
ولم يكن هذا الضغط نتيجة طفرة مفاجئة في الاستهلاك المحلي، بل جاء أساسًا مع إعادة ترتيب مسارات السفن وزيادة الطلب على خدمات إعادة الشحن، بما يؤكد أن اضطراب ممر بحري واحد يمكن أن يعيد توزيع الضغط على موانئ تقع بعيدًا عن بؤرة الأزمة.
وفي 2024، تعامل ميناء سنغافورة مع نحو 41.12 مليون حاوية مكافئة لعشرين قدمًا، بزيادة 5.4% عن 2023، بينما شكلت عمليات إعادة الشحن نحو 90% من إجمالي المناولة.
عندما تبتعد السفن عن الطرق البحرية التقليدية، لا تتوقف حركة التجارة، لكنها تصبح أكثر استهلاكًا للوقت والوقود والموارد. وقد شكل الالتفاف حول رأس الرجاء الصالح بدل المرور عبر قناة السويس أحد أبرز الأمثلة على ذلك خلال أزمة البحر الأحمر.
وقدرت «الأونكتاد» أن هذا التحول أضاف نحو 12 يومًا إلى الرحلة البحرية بين آسيا وأوروبا، كما أدى إلى خفض الطاقة الفعلية المتاحة عالميًا لنقل الحاويات بنحو 9%.
وبحلول منتصف 2024، أدت إعادة توجيه السفن بعيدًا عن البحر الأحمر وقناة بنما إلى رفع الطلب العالمي على السفن بنحو 3%، في حين زاد الطلب على سفن الحاويات بنحو 12% مقارنة بما كان سيحتاج إليه النظام الملاحي في الظروف العادية.
وأظهرت بيانات مؤشر صندوق النقد الدولي لمتابعة حركة الموانئ أن تغيير مسارات السفن بين آسيا وأوروبا، والالتفاف حول رأس الرجاء الصالح لتجنب قناة السويس خلال عامي 2024 و2025، أدى إلى زيادة مسافة الرحلات البحرية بنسبة تراوحت بين 30% و40%.
ولم تتوقف تداعيات هذه الرحلات الأطول عند استهلاك الوقود، إذ أدى وصول السفن إلى موانئ غرب أوروبا والمتوسط في توقيتات متقاربة إلى زيادة الضغط على قدراتها الاستيعابية ورفع فترات الانتظار قبل التفريغ.
وانعكس ذلك مباشرة على سوق الشحن، حيث ارتفع مؤشر شنغهاي لأسعار شحن الحاويات إلى أكثر من ضعف مستواه خلال النصف الأول من 2024 مقارنة بنهاية 2023.
كما صعد متوسط تكلفة الشحن على خط شنغهاي-أمريكا الجنوبية إلى نحو 9,026 دولارًا للحاوية المكافئة لعشرين قدمًا بين يناير ويوليو 2024، بعدما ارتفع بأكثر من الضعف خلال تلك الفترة.
لم يكن البحر الأحمر وحده مصدر الاضطراب. فقد أدى الجفاف الذي خفض القدرة التشغيلية لقناة بنما إلى دفع جزء من حركة التجارة نحو مسارات بديلة أطول، ما تسبب في نقل الضغط إلى موانئ وممرات بحرية أخرى.
وهذا ما يجعل أزمات النقل البحري مختلفة عن الاختناقات التقليدية؛ فالمشكلة لا تبقى بالضرورة في المكان الذي بدأت فيه. فعندما يتغير مسار السفن، تنتقل الضغوط معها إلى نقاط أخرى من الشبكة، وقد تجد موانئ بعيدة نفسها أمام حجم من الحركة يفوق طاقتها المعتادة.
ولا تقتصر فاتورة الاختناق الملاحي على الوقود والرحلات الأطول، إذ تواجه الشركات تكاليف إضافية مرتبطة بتأخير الحاويات وتكدسها، وفي مقدمتها رسوم الأرضيات والاحتجاز.
وتُفرض هذه الرسوم عندما تتجاوز الحاويات المدة المجانية المسموح بها داخل الميناء، أو عندما تتأخر الشركات في إعادة الحاويات الفارغة إلى شركات النقل البحري.
وخلال فترات الازدحام الحاد، تراوحت رسوم الاحتجاز لدى شركات شحن عالمية كبرى، من بينها «ميرسك» و«MSC»، بين 150 و350 دولارًا للحاوية الواحدة يوميًا بعد انتهاء فترة السماح.
كما أظهرت دراسة مسحية لمنصة «كونتينر إكس تشينج» المتخصصة في لوجستيات الحاويات أن التجار في الموانئ المزدحمة يدفعون مئات الملايين من الدولارات سنويًا نتيجة غرامات التأخير.
وبالتالي، فإن جزءًا من هذه التكاليف لا يبقى داخل دفاتر شركات الاستيراد والتوريد، بل يدخل في تكلفة السلعة ويصبح أحد العناصر التي قد تؤثر لاحقًا في السعر النهائي.
ولا تنتقل الزيادة في تكاليف الشحن إلى المستهلك بصورة آلية أو بنفس النسبة، إذ تعتمد درجة انتقالها على طبيعة المنتج ومستوى المنافسة وهوامش أرباح الشركات وحصة النقل من السعر النهائي.
مع ذلك، تظهر الدراسات الاقتصادية وجود علاقة بين ارتفاع تكاليف النقل والضغوط التضخمية. فقد أظهر بحث لصندوق النقد الدولي شمل 46 اقتصادًا أن ارتفاع تكاليف النقل بمقدار يعادل 21.8 نقطة مئوية وفق مقياس الدراسة، يؤدي إلى زيادة التضخم المحلي بنحو 0.15 نقطة مئوية بعد عام.
وفي السياق نفسه، خلصت دراسة لمنظمة التعاون الاقتصادي والتنمية، نُشرت في أغسطس 2025، إلى أن ارتفاع تضخم تكاليف شحن الحاويات بمقدار 10 نقاط مئوية يؤدي إلى زيادة تضخم أسعار السلع المصنعة المستوردة بنحو 0.2 نقطة مئوية في اقتصادات مجموعة العشرين خلال الربع نفسه.
وهكذا، قد تبدأ الأزمة بقرار من شركة شحن بتغيير طريق سفينة، لكنها تنتهي بتغيير تكلفة المنتج في السوق.
ولا تتوقف آثار اضطرابات الملاحة عند أسعار السلع، إذ تمتد إلى طريقة عمل الشركات والمصانع نفسها. فالمصنع الذي ينتظر مكونات مستوردة قد يضطر إلى خفض الإنتاج، فيما قد تزيد الشركات مخزوناتها الاحتياطية لتفادي التأخير، وهو ما يرفع بدوره تكاليف التخزين والتمويل.
وقد تدفع اضطرابات الشحن المستمرة الشركات أيضًا إلى إعادة النظر في شبكات مورديها، أو تغيير طرق النقل، أو البحث عن مصادر أقرب، بما قد يؤدي إلى تحولات طويلة الأمد في خريطة سلاسل الإمداد العالمية.
ويقدم البحر الأسود مثالًا إضافيًا على هذه التداعيات، بعدما أدت الهجمات التي استهدفت الموانئ والسفن خلال 2026 إلى تعطيل جزء من حركة صادرات الحبوب الروسية والأوكرانية، ودفع بعض الشحنات إلى البحث عن مسارات بديلة أكثر تكلفة وأقل قدرة على الاستيعاب.
وفي ظل تصاعد الضغوط على البنية التحتية والموانئ المطلة على البحر الأسود وتجدد التحديات أمام مسار التصدير الرئيسي لأوكرانيا، خفض البنك الأوروبي لإعادة الإعمار والتنمية توقعاته لنمو الاقتصاد الأوكراني في 2026 إلى 1.5%، مقابل 2.2% في توقعاته السابقة.
وفي النهاية، تكشف اضطرابات الموانئ والممرات البحرية أن تكلفة التجارة لا تُقاس فقط بسعر الشحن المعلن. فالرحلة الأطول تعني وقودًا إضافيًا، والانتظار يعني رسومًا جديدة، وتغيير المسار قد يعني ضغطًا على موانئ أخرى، بينما تتحول هذه التكاليف تدريجيًا إلى عبء على الشركات والأسواق والمستهلكين.
وقد لا يعرف المستهلك شيئًا عن الميناء الذي توقفت فيه شحنته أو الطريق الذي سلكته السفينة التي تحمل هاتفه أو ملابسَه أو قطع غيار سيارته، لكنه يلمس النتيجة في النهاية عند وصول المنتج إلى رف المتجر وارتفاع السعر الذي يدفعه مقابله.