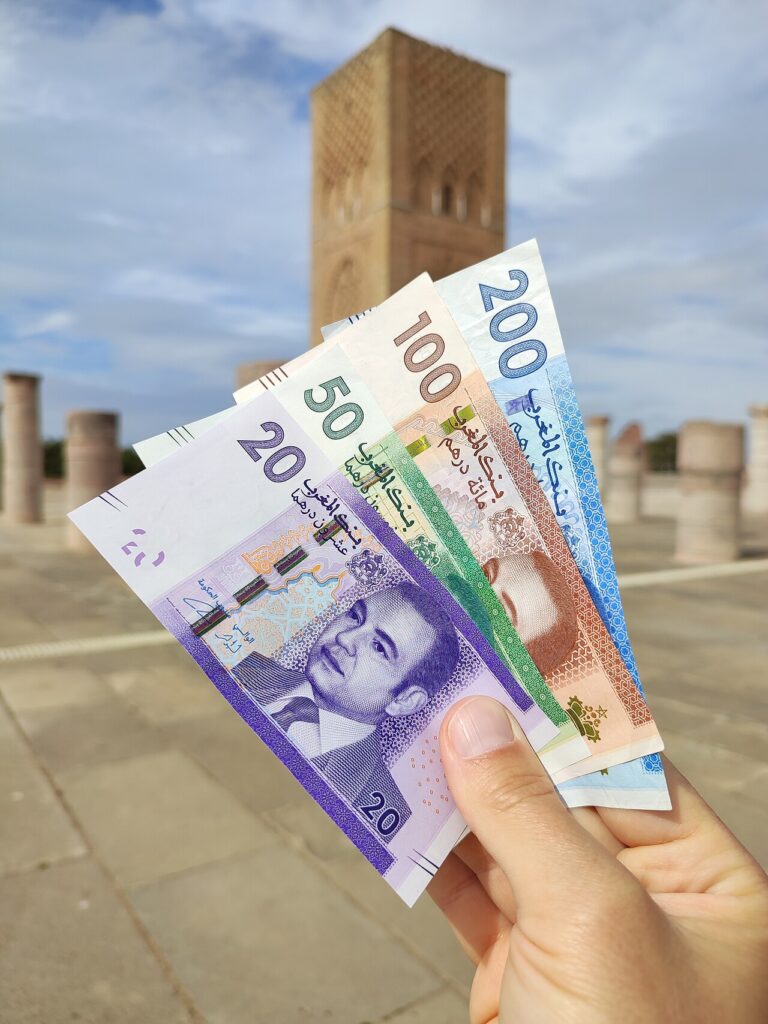
تطرح قواعد الضريبة على المداخيل العقارية بالمغرب إشكالاً متزايداً لدى صغار المستثمرين، إذ تجعل الاستثمار في الكراء بواسطة قرض بنكي أقل مردودية بكثير، بل وخاسراً أحياناً، مقارنة بالشراء نقداً.
محاكاة: شقة بـ1,3 مليون درهم
وتفترض المحاكاة شقة بقيمة 1,3 مليون درهم، مكتراة دون أثاث بـ6500 درهم شهرياً، أي 78 ألف درهم سنوياً، بمردودية خام تبلغ 6%. وبعد خصم المصاريف السنوية (الرسوم والصيانة والتأمين والملكية المشتركة وفترات الشغور) المقدرة بنحو 19500 درهم، يبلغ العائد قبل الضريبة 58500 درهم.
في حالة الشراء نقداً، تصل المردودية الصافية إلى نحو 4,4% بالنسبة لمستثمر غير مقيم دون مداخيل مغربية أخرى، و3,2% لمستثمر مقيم تُضاف مداخيله الكرائية إلى أجره.
بالقرض: المردودية تصبح سلبية
أما في حالة تمويل 80% من الشقة بقرض بنكي لمدة 20 سنة بسعر فائدة 4,66%، فإن القسط الشهري يناهز 6670 درهماً، وتبلغ فوائد السنة الأولى حوالي 48 ألف درهم، ما يخفض العائد قبل الضريبة إلى نحو 10500 درهم فقط. وبعد الضريبة، تنزل المردودية إلى 0,8% لغير المقيم، و-0,5% للمقيم.
ويعود ذلك إلى أن المادة 64 من المدونة العامة للضرائب تمنح تخفيضاً جزافياً بنسبة 40% على المداخيل العقارية الخام، دون السماح بخصم فوائد القروض. وبذلك قد تمثل الضريبة نحو 165% من العائد الفعلي للمقترض، مقابل 30% فقط للمشتري نقداً.
مقترحات للإصلاح
واقترح شكيب بلقايد، مدير وكالة للاستشارة القانونية والضريبية في العقار بالدار البيضاء، إحداث نظام اختياري يسمح بخصم المصاريف الفعلية وفوائد التمويل، مع الإبقاء على التخفيض الجزافي لمن يفضل التبسيط. فيما نبه محمد سليم الخليلي، المحلل المتخصص في تدبير الأصول العقارية، إلى أن الوضع الحالي يحد من جاذبية الاستثمار العقاري لأصحاب الدخل المتوسط.
وتجدر الإشارة إلى أن نحو 28% من الأسر الحضرية تقيم في مساكن مكتراة، وفق الإحصاء العام للسكان والسكنى لسنة 2024.
هل الاستثمار في شقة للكراء ما زال مربحاً في المغرب؟ شاركونا تجاربكم مع الكراء والضرائب.
المصدر: المدونة العامة للضرائب – بنك المغرب.