تشديد الرقابة على العملات الرقمية يهدد صفقات بمليارات الراند في جنوب أفريقيا

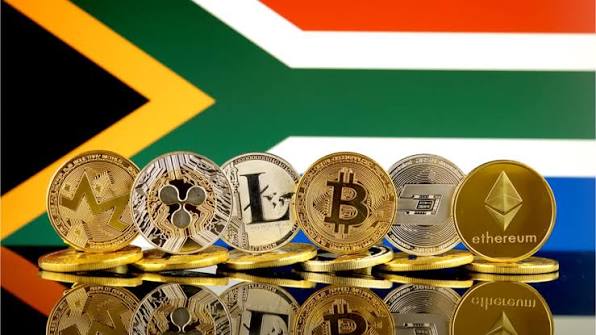
بدأت قواعد جديدة مقترحة لتنظيم حركة رؤوس الأموال في جنوب أفريقيا تلقي بظلالها على سوق الأصول الرقمية، بعدما دفعت حالة عدم اليقين التنظيمي شركات عاملة في القطاع إلى تعليق صفقات تقدر قيمتها بما لا يقل عن 2.2 مليار راند جنوب أفريقي، وسط مخاوف من أن تؤدي الإجراءات المرتقبة إلى تقييد استخدام العملات الرقمية في التحويلات والمعاملات العابرة للحدود.
وبحسب مصادر مطلعة على هذه الصفقات، جرى تعليق ثلاث معاملات على الأقل بصورة مباشرة نتيجة التغييرات التنظيمية المقترحة، من بينها استثمار كانت تعتزم شركة متخصصة في الملكية الخاصة تنفيذه، إلى جانب صفقات مرتبطة بتمويل الشركات الصغيرة وإدارة الخزينة لدى الشركات.
وتثير القواعد الجديدة مخاوف متزايدة داخل قطاع الأصول الرقمية، إذ يرى مشاركون في السوق أن تشديد المتطلبات التنظيمية قد يدفع بعض الأنشطة المشروعة إلى خارج جنوب أفريقيا أو يحولها نحو قنوات غير رسمية. كما يدرس عدد من المسؤولين التنفيذيين إمكانية اتخاذ إجراءات قانونية في حال اعتماد الإطار التنظيمي بصيغته الحالية دون إدخال تعديلات جوهرية عليه.
وتحتل جنوب أفريقيا المرتبة الثانية بين أكبر أسواق العملات الرقمية في القارة الأفريقية، في وقت يتوسع فيه استخدام العملات المستقرة من جانب الشركات لتسهيل حركة الأموال بين عملياتها المنتشرة في دول مختلفة من المنطقة.
وتلجأ شركات جنوب أفريقية إلى العملات المستقرة، خصوصًا في إعادة الأرباح إلى السوق المحلية وتلقي توزيعات الأرباح من الشركات التابعة لها في دول أفريقية أخرى، حيث قد تواجه الشركات صعوبات في الحصول على العملات الأجنبية التقليدية. وفي هذا السياق، برزت عملة USDT التابعة لشركة Tether كإحدى أبرز العملات المستقرة المستخدمة في هذه العمليات داخل السوق الجنوب أفريقية.
وتكشف بيانات البنك المركزي عن حجم النشاط المرتبط بهذه العملات، إذ اقتربت قيمة معاملات USDT على شبكة البلوك تشين عبر ثلاث من أكبر منصات تداول الأصول الرقمية المرخصة في جنوب أفريقيا من 27 مليار راند خلال العام المنتهي في أبريل، بما يعكس حجم التدفقات التي تمر عبر منصات محلية خاضعة للرقابة.
ورغم هذا النمو، لا تمنح جنوب أفريقيا الأصول الرقمية صفة العملة القانونية، فيما سبق لبنك الاحتياطي الجنوب أفريقي أن صنف الأصول الرقمية ضمن مصادر المخاطر الناشئة على الاستقرار المالي، مع مواصلة مراقبة توسع استخدامها، وخاصة العملات المستقرة المرتبطة بالعملات الأجنبية.
تتجه السلطات الجنوب أفريقية إلى إدراج الأصول الرقمية ضمن نظام مراقبة تدفقات رؤوس الأموال في البلاد، استنادًا إلى قانون العملة والبورصات (Currency and Exchanges Act)، وهو تشريع يعود إلى ما يقرب من تسعين عامًا.
وكانت الخزانة الوطنية في جنوب أفريقيا قد كشفت عن الإطار المقترح للمرة الأولى في أبريل، في إطار إصلاح أوسع لنظام إدارة تدفقات رأس المال والمعاملات المالية العابرة للحدود.
وينص المقترح على تصنيف الأصول الرقمية رسميًا باعتبارها رأس مال لأغراض قواعد الصرف الأجنبي، الأمر الذي من شأنه توسيع نطاق متطلبات الإبلاغ والموافقات وآليات الإنفاذ لتشمل المعاملات المرتبطة بالأصول الرقمية.
وتقول السلطات إن الإصلاح يستهدف تعزيز القدرة على مراقبة التحويلات المالية العابرة للحدود، والحد من فرص التحايل على ضوابط الصرف، فضلًا عن التصدي للتدفقات المالية غير المشروعة.
وفي أغسطس، أصدرت السلطات تفاصيل إضافية بشأن الطريقة التي ستتم بها معالجة تحويلات الأصول الرقمية في إطار النظام المقترح.
وبموجب القواعد المقترحة، سيتعين على التحويلات الرقمية العابرة للحدود، بصورة عامة، المرور عبر مزودي خدمات معتمدين، مع إخضاعها لمتطلبات الإبلاغ لدى بنك الاحتياطي الجنوب أفريقي. كما ستشمل الرقابة معاملات الأصول الرقمية التي تتضمن مزودي خدمات موجودين خارج البلاد أو محافظ رقمية خاصة.
وفي الوقت نفسه، سيظل الأفراد الذين يحولون الأصول الرقمية إلى خارج جنوب أفريقيا خاضعين للحدود المعمول بها أصلًا بالنسبة إلى تحويلات النقد الأجنبي.
وتتيح المخصصات التقديرية السنوية للأفراد تحويل ما يصل إلى مليون راند دون الحاجة إلى الحصول على شهادة ضريبية، بينما تسمح مخصصات رأس المال الأجنبي بتحويل مبالغ تصل إلى 10 ملايين راند، مع الخضوع لمتطلبات الامتثال الضريبي ذات الصلة.
كما تفرض القواعد المقترحة على مزودي خدمات الأصول الرقمية المرخصين جمع مجموعة واسعة من البيانات المتعلقة بالتحويلات العابرة للحدود، بما في ذلك هوية المرسل والمستلم، ونوع الأصل الرقمي المستخدم، وقيمة المعاملة، إلى جانب بيانات المحفظة التي تستقبل التحويل.
وأكدت الخزانة الوطنية وبنك الاحتياطي الجنوب أفريقي، في بيان مشترك، أن الدليل التفصيلي الذي صدر مؤخرًا لم يتضمن بعد الملاحظات والمقترحات التي تقدمت بها الجهات المعنية خلال مرحلة التشاور السابقة.
وأوضحت السلطات أن ذلك يعود إلى توقيت نشر الدليل، إلى جانب العدد الكبير من الملاحظات التي تلقتها بعد دعوة الأطراف المعنية إلى إبداء آرائها بشأن المقترحات التي نشرت في أبريل.
غير أن عددًا من المسؤولين التنفيذيين في قطاع الأصول الرقمية أبدوا تحفظاتهم على طريقة إعداد القواعد، معتبرين أن الصيغة الحالية لا تعكس بصورة كافية الملاحظات التي قدمتها الشركات خلال عملية التشاور.
وترى مصادر مطلعة على مواقف القطاع أن بعض أجزاء الإطار التنظيمي قد تفرض قيودًا على استخدام التكنولوجيا الرقمية في تقليص تكاليف التحويلات والمعاملات المالية، ولا سيما تلك التي تتم بين الشركات وفروعها في دول مختلفة.
وفي حال اعتماد القواعد دون تغييرات جوهرية، تخشى شركات القطاع من انعكاساتها على النشاط الاقتصادي والضريبي المرتبط بالأصول الرقمية، فيما قد تتجه بعض الشركات إلى الطعن قضائيًا في إجراءات محددة من الإطار التنظيمي، بحسب المصادر.
أصبحت العملات المستقرة، التي ترتبط قيمة معظمها بعملات تقليدية مثل الدولار الأميركي، في صلب اهتمام الجهات التنظيمية الجنوب أفريقية، خصوصًا مع بحث السلطات في تأثير استخدامها على حركة رؤوس الأموال والعلاقة بين هذه الأصول والعملة المحلية.
وفي تقييم نشره صندوق النقد الدولي في أغسطس، أشار الصندوق إلى أن العملات المستقرة المرتبطة بالدولار لا تزال تتمتع بانتشار محدود نسبيًا داخل جنوب أفريقيا، في حين ظل الطلب على العملات المستقرة المقومة بالراند أقل.
وحذر الصندوق من أن الوقت لا يزال مبكرًا للحكم على استمرار هذه الاتجاهات، خصوصًا في ظل الهيمنة العالمية للعملات المستقرة المرتبطة بالدولار، والتي تمثل قرابة 99% من إجمالي سوق العملات المستقرة.
ولا تقتصر التحركات التنظيمية في جنوب أفريقيا على مراقبة تدفقات رأس المال، إذ تعمل السلطات أيضًا على تحديد المعالجة الضريبية للأصول الرقمية وتعزيز متطلبات الإبلاغ عنها.
وفي يوليو، نشرت هيئة الإيرادات في جنوب أفريقيا (SARS) إرشادات ضريبية أولية توضح كيفية إخضاع معاملات الأصول الرقمية للقواعد الضريبية القائمة، بدلًا من إنشاء نظام ضريبي منفصل مخصص للعملات الرقمية.
وأكدت الهيئة في مسودة الإرشادات أن الأصول الرقمية لا تُعامل باعتبارها عملة لأغراض ضريبية، مشيرة إلى أن عمليات شراء الأصول الرقمية أو بيعها أو مبادلتها أو استخدامها في الإنفاق أو تعدينها أو تخزينها أو الحصول عليها قد تنشئ التزامات ضريبية بموجب قواعد ضريبة الدخل وأرباح رأس المال القائمة، بحسب طبيعة المعاملة والنشاط.
وبالتوازي مع ذلك، شرعت جنوب أفريقيا في تطبيق إطار الإبلاغ عن الأصول المشفرة التابع لمنظمة التعاون الاقتصادي والتنمية، المعروف باسم CARF، بهدف تعزيز تبادل المعلومات الضريبية المرتبطة بالأصول الرقمية بين الدول.
ومن المقرر أن تبدأ أول فترة إبلاغ بموجب هذا الإطار في 1 مارس 2026 وتستمر حتى 28 فبراير 2027، مع إلزام مزودي خدمات الأصول الرقمية بجمع البيانات المطلوبة لدعم عمليات التبادل التلقائي للمعلومات الضريبية بين الدول المشاركة.
وفي ظل استمرار المشاورات بين الحكومة والقطاع، لم تحسم السلطات الجنوب أفريقية بعد الصيغة النهائية للقواعد المتعلقة بتدفقات رأس المال المرتبطة بالأصول الرقمية.
ويترقب قطاع العملات الرقمية مآل المراجعات التي تجريها الخزانة الوطنية وبنك الاحتياطي الجنوب أفريقي، خصوصًا أن الصيغة النهائية لهذه القواعد ستكون ذات تأثير مباشر على طريقة استخدام الأصول الرقمية في التحويلات العابرة للحدود وعلى قدرة الشركات العاملة في السوق الجنوب أفريقية على إدارة تدفقاتها المالية الرقمية.