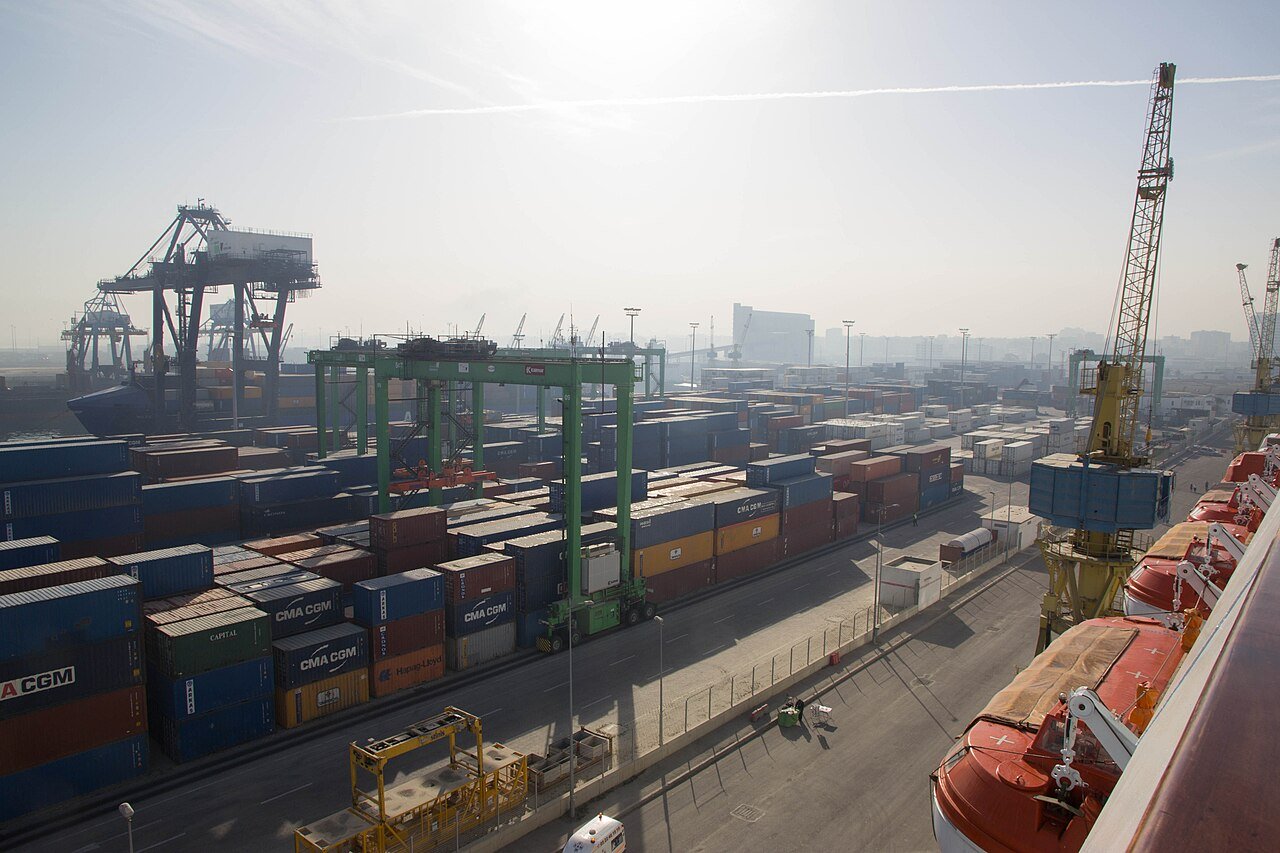
استنفرت شبهة الاستفادة غير القانونية من الإعفاءات والتخفيضات الجمركية عناصر الفرقة الوطنية للجمارك، التي باشرت عمليات تدقيق شملت 87 ملف استيراد تعود إلى 39 شركة، مرت بضائعها عبر ميناء طنجة المتوسط وميناء الدار البيضاء ومطار محمد الخامس الدولي.
وحسب مصادر مطلعة، تتعلق الشبهات بـ«تقديم بيانات غير دقيقة بشأن المنشأ الحقيقي لبضائع مستوردة»، بهدف الاستفادة من امتيازات تعريفية بموجب اتفاقيات التبادل الحر، دون استيفاء الشروط القانونية.
شهادات «EUR.1» تحت المجهر
وتركز التحريات على مطابقة شهادات المنشأ التفضيلي، خاصة وثائق «EUR.1»، مع الفواتير التجارية والتصريحات الجمركية ووثائق الشحن، بالنسبة لبضائع مستوردة من تركيا والاتحاد الأوروبي ودول أخرى تربطها بالمغرب اتفاقيات تفضيلية.
كما يتتبع المحققون البضائع التي مرت عبر أسواق وسيطة، للتحقق من عدم استعمال إعادة التصدير أو تغيير وجهة الشحن لإسناد منشأ تفضيلي لمنتجات مصنعة في دول ثالثة، إلى جانب مراجعة رموز التصنيف التعريفي (HS Code) لرصد حالات أداء رسوم أقل من المستحقة.
المراقبة البعدية
وتستند هذه المهام إلى الفصل 86 مكرر من مدونة الجمارك والضرائب غير المباشرة، المتعلق بالمراقبة البعدية، والذي يخول للإدارة مراجعة التصاريح بعد رفع اليد عن البضائع وتصحيح الوضعية عند ثبوت معطيات غير صحيحة. ويُرتقب أن تراسل الإدارة السلطات الجمركية في بلدان التصدير للتثبت من صحة الشهادات، في إطار آليات التعاون الإداري المنصوص عليها في الاتفاقيات.
ويذكر أن تصدير بضاعة من دولة تربطها بالمغرب اتفاقية تبادل حر لا يمنحها تلقائياً الامتيازات الجمركية، ما لم تستوف قواعد المنشأ المحددة في الاتفاق.
هل تضر اتفاقيات التبادل الحر بالصناعة والتجارة المحلية؟ وهل يجب تشديد المراقبة على الواردات التركية؟ ما رأيكم؟
المصدر: مصادر مطلعة – مدونة الجمارك والضرائب غير المباشرة.