سطوكفيس ترفع رقم معاملاتها إلى 112.7 مليون درهم رغم تفاقم الخسائر

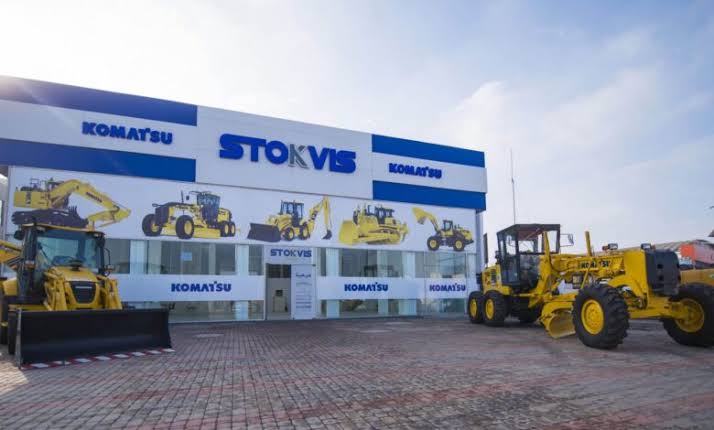
رغم تحسن وتيرة النشاط خلال النصف الأول من سنة 2026، لم تتمكن مجموعة سطوكفيس (Stokvis) من تحويل نمو رقم معاملاتها إلى تحسن في نتائجها المالية، بعدما أثرت هوامش الربح المحدودة لبعض فئات المبيعات على الأداء التشغيلي، لينتهي الأمر بتسجيل خسارة موحدة تفوق بكثير المستوى المسجل قبل عام.
وأظهرت الحسابات نصف السنوية للمجموعة، التي صادق عليها مجلس الإدارة خلال اجتماعه المنعقد في 28 شتنبر برئاسة إسماعيل فريح، ارتفاع رقم المعاملات الموحد إلى 112.7 مليون درهم عند متم يونيو 2026، مقابل 107.6 مليون درهم خلال الفترة نفسها من 2025، بزيادة بلغت 5 في المائة.
ويعكس هذا التطور تحسناً تدريجياً في مستوى النشاط، خصوصاً مع بدء تنفيذ جزء من دفتر الطلبات خلال الربع الثاني من السنة. غير أن هذا التحسن لم يكن كافياً لتعويض الضغط الذي تعرضت له الربحية التشغيلية.
وسجل الناتج التشغيلي للمجموعة تراجعاً قوياً، إذ استقر عند 4.5 ملايين درهم خلال النصف الأول من 2026، مقارنة مع 19.7 مليون درهم خلال الفترة نفسها من السنة الماضية.
وأرجعت سطوكفيس هذا الانخفاض بشكل أساسي إلى تغير تركيبة المبيعات، مع ارتفاع حصة المعدات ضمن النشاط، وهي منتجات تتميز بهوامش ربح أقل مقارنة ببعض الأنشطة الأخرى للمجموعة.
وفي المقابل، ترى المجموعة أن توسع مبيعات المعدات يمكن أن يشكل قاعدة لتطوير خدمات إضافية ذات قيمة مضافة أعلى مستقبلاً، بما قد يساهم في تحسين مردودية النشاط مع تطور العلاقة مع العملاء.
وفي الوقت الذي تراجعت فيه النتيجة التشغيلية، سجلت النتيجة المالية تحسناً بنحو 5 ملايين درهم، وهو ما ساهم في تخفيف جزء من الضغط الناتج عن تراجع الأداء التشغيلي.
لكن هذا التحسن لم يكن كافياً لتفادي تدهور النتيجة النهائية، إذ ارتفعت الخسارة الصافية الموحدة إلى 7.1 ملايين درهم عند نهاية يونيو 2026، مقابل خسارة محدودة في حدود 0.3 مليون درهم فقط خلال النصف الأول من 2025.
وبذلك، تكشف النتائج عن مفارقة واضحة بين تطور النشاط من جهة، وتراجع مستويات الربحية من جهة أخرى، في ظل تأثير تركيبة المبيعات على الهوامش التشغيلية.
وعلى مستوى الحسابات الاجتماعية، سجلت سطوكفيس شمال إفريقيا أداءً مغايراً للنتائج الموحدة للمجموعة، بعدما انتقلت من تسجيل خسارة إلى تحقيق ربح خلال النصف الأول من السنة.
وبلغ صافي الربح 0.6 مليون درهم بنهاية يونيو 2026، مقابل خسارة بلغت 9.3 ملايين درهم خلال الفترة ذاتها من العام الماضي.
ويعود هذا التحسن، وفق المعطيات المقدمة، بالأساس إلى ارتفاع النتيجة المالية، مدفوعة بتحويلات توزيعات الأرباح القادمة من الشركات التابعة.
وتتجه أنظار المجموعة حالياً إلى النصف الثاني من السنة، الذي تراهن خلاله على دفتر طلبات قوي ينتظر تنفيذ جزء مهم منه خلال هذه الفترة.
وترى سطوكفيس أن التحسن التدريجي في وتيرة النشاط، والذي بدأ يظهر منذ الربع الثاني من 2026، يمكن أن يوفر دفعة إضافية للأعمال خلال النصف الثاني، مع إمكانية امتداد هذا الأثر إلى النصف الأول من سنة 2027.
وفي هذا السياق، تركز المجموعة على ضمان التنفيذ الجيد للطلبات المتراكمة، بالتوازي مع العمل على استعادة وتحسين مستوى الربحية التشغيلية، بما يسمح بتحقيق استفادة أكبر من ارتفاع حجم النشاط.
ورغم تحسن رقم المعاملات، تظل الوضعية المالية الموحدة للمجموعة محط أنظار، إذ أظهرت الحسابات عند 30 يونيو 2026 تسجيل حقوق ملكية موحدة سالبة بقيمة 134.8 مليون درهم.
وتبرز هذه الوضعية حجم التحديات التي تواجهها المجموعة، في وقت تسعى فيه إلى الاستفادة من ارتفاع النشاط خلال الفترات المقبلة وتحسين هوامشها التشغيلية، بالتزامن مع تنفيذ دفتر الطلبات وتعزيز مصادر النمو ذات القيمة المضافة.