

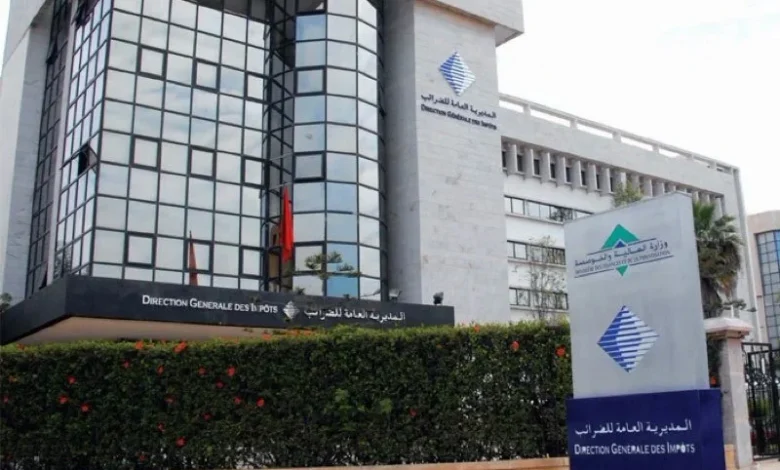
كشفت عمليات المراقبة التي باشرتها المديرية العامة للضرائب عن شبهات تلاعب بالإعفاءات الجبائية المخصصة لدعم الاستثمار، بعدما أظهرت التحليلات وجود شركات استفادت من إعفاءات الضريبة على القيمة المضافة عند استيراد معدات وآليات، قبل أن تعمد إلى إعادة بيعها وتحقيق أرباح إضافية دون تسوية المستحقات الضريبية المرتبطة بها.
ووفق معطيات أوردتها صحيفة «الصباح»، فقد ساهم اعتماد الرقمنة وتقنيات الذكاء الاصطناعي في تعزيز قدرات الإدارة الضريبية على تحليل المخاطر ورصد الاختلالات، من خلال معالجة البيانات المتوفرة ومقارنتها بالتصريحات التي تقدم بها الملزمون، ما أتاح تحديد عشرات الشركات التي يُشتبه في استغلالها لهذه التدابير خارج الأهداف الاستثمارية التي وضعت من أجلها.
وتشير المعطيات ذاتها إلى أن هذه الممارسات استمرت لسنوات، مستفيدة من نظام كان يسمح بإعفاء واردات بعض معدات وآليات التجهيز الموجهة للاستثمار من الضريبة على القيمة المضافة، دون فرض التزام قانوني واضح بالاحتفاظ بها لمدة محددة.
واستغل بعض المستوردين هذه الوضعية للتصريح بتخصيص المعدات لمشاريع استثمارية، قبل إعادة بيعها والاستفادة من الفارق الضريبي في شكل أرباح إضافية.
وفي سياق الحد من هذه الاختلالات، جاء قانون المالية لسنة 2024 بمقتضيات جديدة تروم إغلاق الثغرات التي كانت تسمح بإعادة بيع المعدات المستفيدة من الامتيازات الجبائية دون احترام الغرض المعلن من استيرادها.
وأصبح المستفيدون ملزمين بالاحتفاظ بالأموال الاستثمارية المنقولة التي استفادت من الإعفاء من الضريبة على القيمة المضافة أو من حق الخصم لمدة 60 شهراً، بما يحد من إمكانية تحويل الامتيازات الموجهة لتشجيع الاستثمار إلى وسيلة لتحقيق مكاسب تجارية غير مستحقة.
وتندرج هذه التدابير ضمن مساعي تعزيز مراقبة استعمال الإعفاءات الضريبية وضمان توجيهها نحو المشاريع الاستثمارية الفعلية، بدل استغلالها في عمليات إعادة البيع التي تحرم الخزينة العامة من موارد مالية.
وبحسب المصادر ذاتها، مكنت مصالح المراقبة المركزية بالمديرية العامة للضرائب، بالاستعانة بالبيانات المتاحة وأدوات التحليل الرقمي، من تحديد حالات يُشتبه في إخلالها بالشروط المرتبطة بالاستفادة من الإعفاءات. وأظهرت عمليات التحقق أن بعض المعدات المستوردة لم تعد في ملكية الشركات التي صرحت باستخدامها في مشاريع استثمارية.
كما وسعت الإدارة الضريبية نطاق التحريات ليشمل ملفات تعود إلى سنوات سابقة، بعدما أدرجت أنظمة تحليل المخاطر عدداً من المقاولات ضمن الحالات التي تستدعي التدقيق والمراجعة. ويعكس ذلك توجهاً نحو استثمار قواعد البيانات في تحديد التناقضات بين التصريحات الضريبية والوضعية الفعلية للأصول والمعدات المستفيدة من الامتيازات.
وتتيح القواعد الجاري بها العمل للإدارة الضريبية، في حالات الغش أو الإخلالات التي تبرر ذلك، مراجعة الملفات والحسابات ضمن الحدود الزمنية القانونية المعمول بها، والتي قد تصل إلى عشر سنوات في الحالات المعنية، وفق ما أوردته المصادر ذاتها.
وتتواصل عمليات افتحاص الشركات المعنية للتحقق من مدى احترامها للالتزامات القانونية المرتبطة بالإعفاءات التي استفادت منها، وتحديد حجم المستحقات التي يتعين تسويتها عند ثبوت المخالفات.
وفي حال تأكد أن المعدات والآليات لم تُستخدم للأغراض الاستثمارية المصرح بها، أو جرى التصرف فيها خلافاً للشروط القانونية المنظمة للإعفاء، فقد تواجه الشركات المعنية مطالبات بأداء الضريبة على القيمة المضافة المستحقة، إلى جانب الغرامات والذعائر المترتبة عن التأخير، بحسب طبيعة كل حالة والمقتضيات القانونية المنطبقة عليها.
وتبرز هذه القضية أهمية التحول الرقمي في تطوير آليات المراقبة الجبائية، إذ باتت الإدارة قادرة على تحليل كميات أكبر من البيانات وربط المعلومات المتاحة لديها، بما يساعد على كشف الاختلالات التي قد لا تظهر من خلال المراقبة التقليدية، وتعزيز حماية الموارد الضريبية وضمان تكافؤ شروط المنافسة بين المقاولات.