
CFG Bank يتوقع ارتفاع سهم أكديطال إلى 1648 درهما

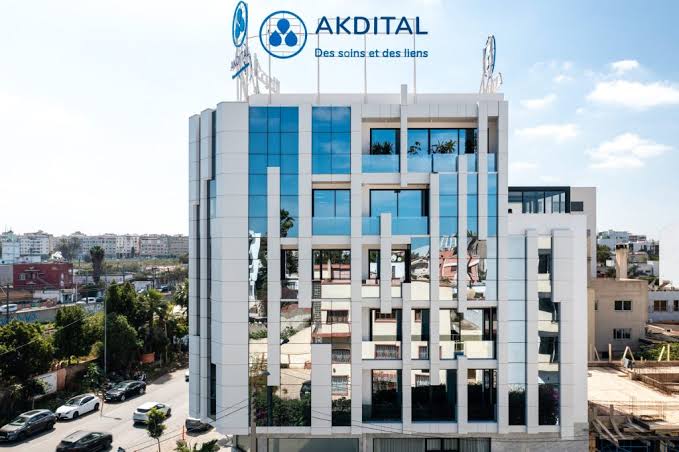
رفعت شركة CFG Bank من جاذبية سهم مجموعة أكديطال في بورصة الدار البيضاء، بعدما أوصت بشرائه وحددت سعره المستهدف في 1648 درهما، مقابل 1110 دراهم المسجلة في فاتح أكتوبر 2026، بما يعكس إمكانية تحقيق ارتفاع يصل إلى 48%، وفق تقديرات المؤسسة المالية.
وتستند هذه النظرة الإيجابية إلى النمو المتسارع الذي حققته المجموعة في قطاع الصحة الخاص، والتوسع المستمر لشبكتها الاستشفائية، إلى جانب توجهها نحو أسواق خارجية جديدة. وترى المؤسسة الاستثمارية أن هذه العوامل قد تدعم آفاق المجموعة، رغم حجم الاستثمارات المرتبطة بتطوير بنيتها الصحية ومواصلة انتشارها.
خلال السنوات الخمس الماضية، انتقلت أكديطال من شبكة تضم خمس مؤسسات صحية إلى 45 مؤسسة، بطاقة استيعابية بلغت 4864 سريرا مع نهاية يونيو 2026.
كما امتد حضورها إلى الجهات الاثنتي عشرة للمملكة، موزعا على 25 مدينة، لتستحوذ على نحو 20% من الطاقة الاستيعابية الإجمالية للقطاع الصحي الخاص.
ويعكس هذا التطور التحول الذي عرفته المجموعة إلى أحد الفاعلين الرئيسيين في سوق الاستشفاء الخاص بالمغرب، في ظل استمرار الحاجة إلى توسيع البنيات التحتية الطبية وتحسين العرض الصحي.
وتراهن CFG Bank على استمرار هذا التوجه، مع اعتبار أن توسيع التغطية الصحية وإمكانية مراجعة التعريفة الوطنية المرجعية قد يشكلان عاملين داعمين للطلب على الخدمات الطبية الخاصة، بما قد ينعكس على نشاط المجموعة خلال السنوات المقبلة.
بالتوازي مع تعزيز شبكتها الوطنية، تعمل أكديطال على توسيع أنشطتها خارج المغرب، واضعة هدف الوصول إلى 15 مؤسسة صحية دولية بحلول سنة 2030، من بينها 11 مشروعا جرى تحديدها بالفعل.
وفي إطار هذه الاستراتيجية، افتتحت المجموعة مؤسسة صحية في الرياض خلال الربع الثالث من سنة 2026، فيما تشمل خططها المقبلة مشاريع في مكة المكرمة وتونس، إلى جانب مساعي الاستحواذ على مجموعة مستشفيات توفيق التونسية.
ويمثل هذا التوجه مرحلة جديدة في مسار المجموعة، التي تسعى إلى تنويع مصادر نموها والاستفادة من الفرص المتاحة في أسواق إقليمية، مع توسيع نطاق أنشطتها خارج السوق المغربية.
رغم التوقعات الإيجابية بشأن أداء السهم، اعتمدت CFG Bank مقاربة احترازية في تقييمها المالي، إذ لم تُدرج بعد الأثر المحتمل للاستحواذ على مجموعة مستشفيات توفيق ضمن السيناريو الأساسي، في انتظار استكمال العملية.
وبحسب تقديرات البنك، فإن إتمام الصفقة وإدماج نتائج المجموعة التونسية قد يرفع السعر المستهدف لسهم أكديطال إلى 1711 درهما، مقابل 1648 درهما في التقييم الحالي، ما يعكس إمكانية تحقيق قيمة إضافية في حال تحقق هذا السيناريو.
ويظل هذا التقدير مرتبطا باستكمال عملية الاستحواذ وتحقيق النتائج المنتظرة منها، في وقت تواصل فيه المجموعة تنفيذ خططها الاستثمارية وتوسيع نطاق حضورها الجغرافي.
على المستوى المحلي، تسعى أكديطال إلى تعزيز انتشارها في عدد من المدن المتوسطة، من بينها الخميسات وتازة، في إطار توجه يروم توسيع نطاق الوصول إلى خدمات الاستشفاء الخاص خارج المراكز الحضرية الكبرى.
كما تستعد المجموعة لإطلاق مفهوم استشفائي جديد تحت اسم «Prime»، يستهدف تعزيز حضورها في المدن الكبرى وتطوير عرضها الصحي بما يتلاءم مع احتياجات شرائح مختلفة من المرضى.
وبين التوسع داخل المغرب والانفتاح على الأسواق الخارجية، تراهن أكديطال على مواصلة نموها خلال السنوات المقبلة، فيما ستظل قدرتها على تحويل استثماراتها إلى نتائج مالية مستدامة عاملا أساسيا في تقييم آفاق سهمها داخل بورصة الدار البيضاء.