
أستراليا تتجه لفرض قيود على صادرات الغاز وإلزام المنتجين بتخصيص 20% للسوق المحلية

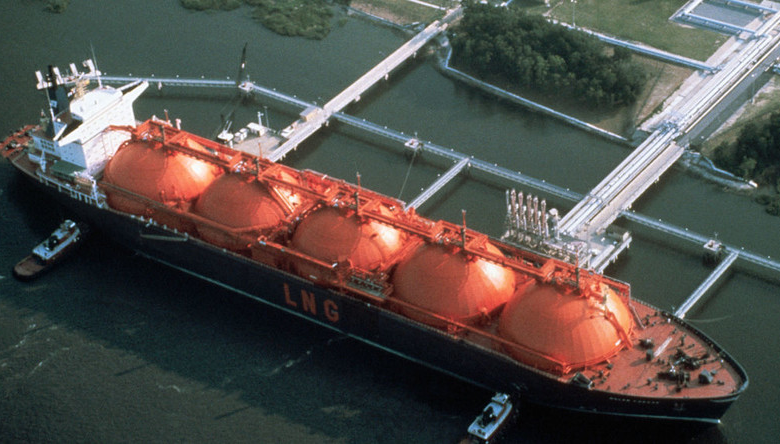
تستعد الحكومة الأسترالية لإقرار قواعد جديدة تلزم شركات إنتاج الغاز الطبيعي المسال بتوجيه جزء من إنتاجها إلى السوق المحلية، في خطوة تستهدف الحد من مخاطر نقص الإمدادات وضمان تلبية الطلب الداخلي، وسط اعتراضات من كبرى الشركات العاملة في القطاع ومخاوف من انعكاسات القرار على الاستثمارات وصادرات الطاقة.
وبحسب مصادر مطلعة على المفاوضات، تعتزم الحكومة تقديم مشروع قانون خلال الأسبوع المقبل، لوضع الإطار التشريعي لما يُعرف بـ«خطة تخصيص الغاز للسوق المحلية»، التي ستحدد الحصة الواجب الاحتفاظ بها داخل البلاد، في ظل تزايد الضغوط على إمدادات الغاز، خصوصاً في الساحل الشرقي الأكثر كثافة سكانية.
وتأتي هذه الخطوة في وقت تصدر فيه أستراليا نحو ثلاثة أرباع إنتاجها من الغاز، بعدما عززت مكانتها في سوق الغاز الطبيعي المسال العالمية، لتصبح ثاني أكبر مصدر له عقب تعطل جزء كبير من الإمدادات القطرية بسبب الحرب في الشرق الأوسط.
ورغم هذا الحضور القوي في الأسواق الدولية، تواجه البلاد مخاوف متزايدة بشأن قدرتها على تأمين احتياجاتها المحلية خلال السنوات المقبلة، ما دفع الحكومة إلى إعداد آلية جديدة لإعادة توجيه جزء من الإنتاج نحو المستهلكين الأستراليين.
وكانت المسودة التي نُشرت في مايو الماضي تقترح إلزام المنتجين بتخصيص 20% من إنتاجهم للسوق المحلية. غير أن الحكومة خففت من حدة هذا التوجه في سبتمبر، معلنة أن الشركات ستُطالب بالاحتفاظ بما يصل إلى خُمس إنتاجها داخل البلاد، مع تحديد الحصة الفعلية سنوياً بناءً على توقعات الطلب خلال السنوات الخمس التالية.
وتشير المعطيات المتوفرة إلى أن القواعد الجديدة لن تتضمن، وفقاً لمصادر مطلعة، إعفاءً كاملاً لأي شركة مصدرة من الالتزامات المرتقبة، رغم الضغوط التي مارسها القطاع لتخفيف شروط الخطة.
ومن المنتظر أن يتركز التأثير الأكبر للإجراءات الجديدة على ثلاثة مشاريع رئيسية في ولاية كوينزلاند، هي «أستراليا باسيفيك إل إن جي» (Australia Pacific LNG)، و«غلادستون إل إن جي» (Gladstone LNG)، و«كيو سي إل إن جي» (QCLNG)، التي تضم بين مساهميها شركات عالمية كبرى، من بينها «شل» و«كونوكو فيليبس» و«سانتوس» و«أوريجين إنرجي».
وتختلف درجة تأثر هذه المشاريع بحسب قدراتها الإنتاجية والتزاماتها التصديرية، إذ يُتوقع أن يواجه مشروع «غلادستون إل إن جي»، الذي تديره شركة «سانتوس»، ضغوطاً إضافية، بالنظر إلى الصعوبات التي واجهها تاريخياً في توفير كميات كافية من الغاز للوفاء بتعهداته تجاه المشترين في الخارج.
في المقابل، تخضع مشاريع الغاز في ولاية أستراليا الغربية بالفعل لسياسة محلية تفرض تخصيص 15% من الإنتاج للاستهلاك الداخلي، ما يجعل التدابير الجديدة أكثر تأثيراً على المشروعات التي لم تكن خاضعة لنظام مماثل.
ولا تقتصر انعكاسات القرار المرتقب على السوق الأسترالية، إذ قد يؤدي تقليص الكميات المتاحة للتصدير إلى زيادة الضغوط على أسعار الغاز الطبيعي المسال عالمياً، في ظل اضطرابات الإمدادات الناجمة عن الحرب في الشرق الأوسط وتعطل وصول جزء كبير من الغاز القطري عبر مضيق هرمز.
وتكتسب هذه التطورات أهمية خاصة بالنسبة إلى الأسواق الآسيوية، التي تستقبل الجزء الأكبر من صادرات الغاز الأسترالي، وفي مقدمتها الصين واليابان وكوريا الجنوبية، حيث يمكن أن يؤثر تراجع المعروض المتاح للتصدير على توازن العرض والطلب.
ومع ذلك، يظل حجم التأثير الفعلي مرتبطاً بالكمية التي ستقرر الحكومة تخصيصها للسوق المحلية، ومدى قدرة السوق الأسترالية على استيعاب الإمدادات الإضافية، فضلاً عن تطورات الإنتاج والطلب في الأسواق الدولية.
ومن المرتقب أن تبدأ عملية تقديم طلبات التراخيص المرتبطة بالخطة في فاتح يناير 2027، على أن تدخل الالتزامات الخاصة بتوفير الغاز للسوق المحلية حيز التنفيذ بعد عام من ذلك، وفق الجدول الزمني الذي أعلنته الحكومة في سبتمبر.
وفي المقابل، تثير الخطة تساؤلات بشأن انعكاساتها على الإيرادات الخارجية لأستراليا، بالنظر إلى الأهمية الاقتصادية لصادرات الغاز الطبيعي المسال، التي تشكل أحد أبرز مصادر العملة الأجنبية إلى جانب خام الحديد والذهب والفحم.
وبين ضرورة تأمين الإمدادات المحلية والحفاظ على موقعها في سوق الطاقة العالمية، تواجه أستراليا تحدياً يتمثل في تحقيق التوازن بين احتياجات المستهلكين المحليين ومصالح الشركات المصدرة، دون الإضرار بجاذبية القطاع للاستثمارات الجديدة أو بالتزامات البلاد تجاه شركائها التجاريين.